الولايات المتحدة الأمريكية شهدت بيانات اقتصادية متباينة تميل إلى الإيجابية، بالتزامن مع توجه نقدي حذر، حيث قررت الاحتياطي الفيدرالي تثبيت أسعار الفائدة ضمن نطاق 3.50%–3.75% للمرة الثانية على التوالي، مع انقسام محدود في التصويت لصالح خفض الفائدة من عضو واحد، في حين أشارت توقعات المخطط النقطي إلى خفض واحد فقط هذا العام وآخر في العام المقبل. وجاءت لهجة جيروم باول متشددة، حيث أكد أن خفض الفائدة لن يتم قبل تراجع التضخم، مع ضرورة الإبقاء على سياسة نقدية مقيدة، مشيرًا إلى أن بعض الأعضاء ناقشوا احتمال رفع الفائدة. وعلى صعيد البيانات، تحسنت مؤشرات مثل مبيعات المنازل المعلقة وطلبيات المصانع والإنتاج الصناعي، وارتفع مؤشر فيلادلفيا الصناعي، مع تراجع طلبات إعانة البطالة، في حين ارتفعت مخزونات النفط بشكل يفوق التوقعات، وسجلت الضغوط التضخمية ارتفاعًا في مؤشر أسعار المنتجين، مقابل تراجع مبيعات المنازل الجديدة وضعف في بعض المؤشرات الإقليمية. كما أشار باول إلى أن تأثير التوترات الجيوسياسية وارتفاع أسعار الطاقة على الاقتصاد والتضخم لا يزال غير واضح، مؤكدًا أن السياسة الحالية مناسبة في الوقت الراهن، مع استمرار مراقبة التطورات الاقتصادية والجيوسياسية.منطقة اليورو شهدت تثبيت البنك المركزي الأوروبي لأسعار الفائدة، مع ارتفاع طفيف في معدلات التضخم السنوية. بريطانيا أبقى بنك إنجلترا على أسعار الفائدة دون تغيير، مع تحسن طفيف في سوق العمل رغم تباطؤ نمو الأجور. سويسرا ثبت البنك الوطني السويسري أسعار الفائدة عند مستويات منخفضة للغاية. كندا حافظ بنك كندا على سياسته النقدية دون تغيير، بالتزامن مع تباطؤ التضخم. أستراليا قام البنك الاحتياطي الأسترالي برفع أسعار الفائدة، رغم ارتفاع البطالة، مدعومًا بتحسن قوي في سوق العمل. اليابان ثبت بنك اليابان الفائدة، مع تباطؤ نمو الصادرات وارتفاع الواردات. أما الصين، فقد أظهرت بياناتها تحسنًا في مبيعات التجزئة والإنتاج الصناعي والاستثمار، مقابل استمرار الضغوط في قطاع العقارات وارتفاع معدل البطالة، مع تثبيت بنك الشعب الصيني لمعدلات الإقراض.
تحليل السوق
الدولار الأسترالي مقابل الدولار الأميركي
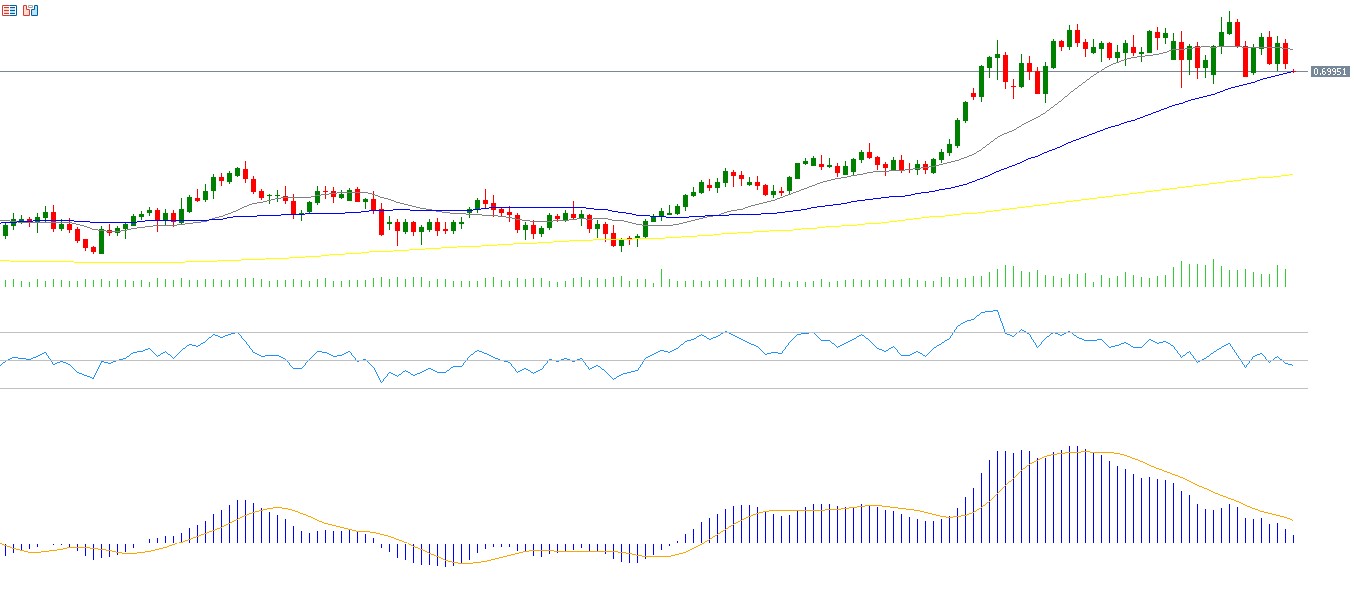
سجل سعر الدولار الأسترالي مقابل الدولار الأميركي مستوى 0.7187 يوم الأربعاء 11 مارس 2026، وهو أعلى مستوى منذ 9 يونيو 2022. كما ارتفع الزوج بنحو 5% منذ مطلع العام حتى اليوم، وأغلق يوم الجمعة عند مستوى 0.7018. ويواصل الدولار الأسترالي أداءه القوي والمتفوق بين عملات مجموعة العشر مقابل الدولار الأميركي، متقدمًا على الفرنك السويسري والدولار الكندي والدولار النيوزيلندي والكرونة النرويجية والكرونة السويدية والجنيه الإسترليني واليورو وأخيرًا الين الياباني. وتُظهر البيانات الاقتصادية الأسترالية الأخيرة قدرًا من المرونة في الأداء الاقتصادي، إلى جانب السياسة النقدية المتشددة من قبل البنك الاحتياطي الأسترالي، حيث رفع أسعار الفائدة مرتين هذا العام إلى مستوى 4.10%. ويسجل مؤشر القوة النسبية حاليًا 48 نقطة، ما يشير إلى زخم سلبي للزوج. كما يظهر تقاطع هبوطي بين خط MACD (باللون الأزرق) وخط الإشارة (Signal Line) (باللون البرتقالي)، مما يعزز من احتمالات استمرار الزخم السلبي للزوج.
النفط الخام
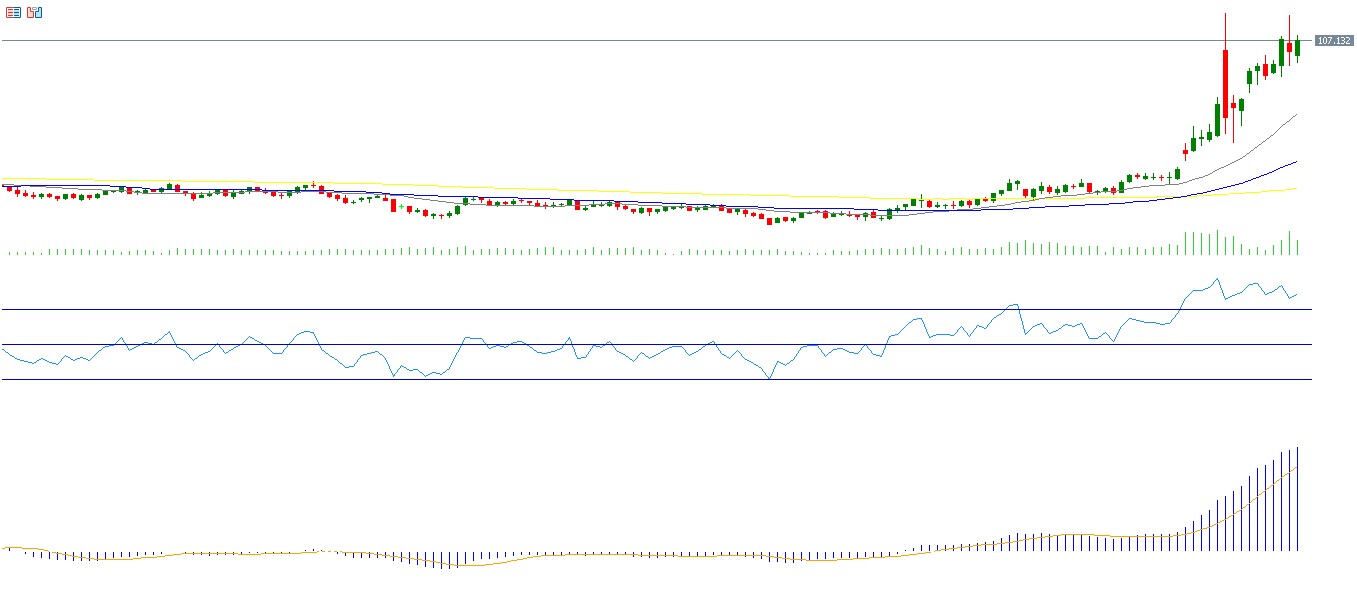
ارتفعت أسعار النفط الخام بنحو 5% خلال الأسبوع الماضي، وذلك للأسبوع الخامس على التوالي، لتغلق يوم الجمعة عند مستوى 109.50 دولار. كما ارتفعت بنحو 80% منذ بداية العام وحتى اليوم، متفوّقةً على سائر الأدوات المالية العالمية مثل الذهب والفضة ومؤشرات الأسهم والسندات العالمية، في ظل الاضطرابات الجارية والحرب وإغلاق مضيق هرمز. وتشير التوقعات إلى استمرار الاتجاه الصعودي لأسعار النفط، خاصةً إذا اتسعت رقعة الحرب وزادت الضربات على منشآت الطاقة في الشرق الأوسط. ويسجل مؤشر القوة النسبية حاليًا 76 نقطة، أي في منطقة التشبع الشرائي، ما يشير إلى زخم إيجابي لأسعار النفط. كما يظهر تقاطع صعودي بين خط MACD (باللون الأزرق) وخط الإشارة (Signal Line) (باللون البرتقالي)، مما يعزز من احتمالات استمرار الزخم الإيجابي لأسعار النفط.
مؤشر S&P 500
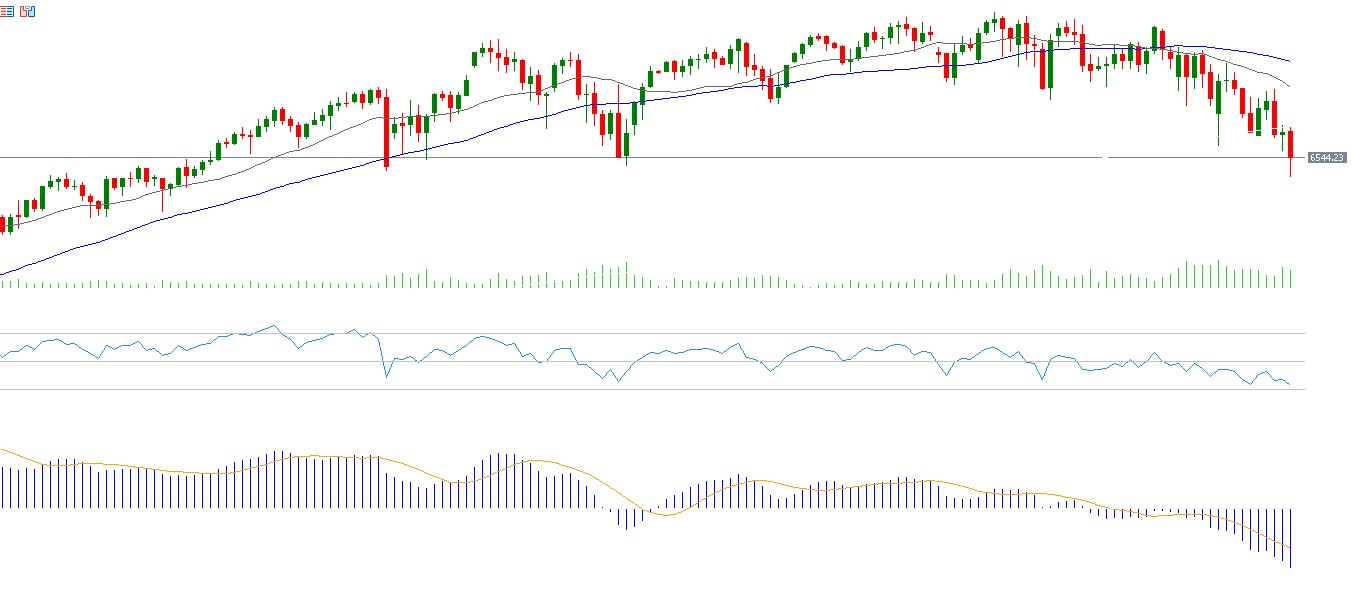
تراجع مؤشر S&P 500 خلال الأسبوع الماضي بنسبة 1.90%، وذلك للأسبوع الرابع على التوالي، مسجلًا مستوى 6,474 نقطة، وهو أدنى مستوى منذ 5 سبتمبر 2025، قبل أن يغلق عند مستوى 6,506 نقاط، متراجعًا بنحو 5% منذ بداية العام حتى اليوم. وتشير التوقعات إلى استمرار الزخم السلبي في الأسهم الأمريكية خلال المرحلة المقبلة، في ظل عدة مخاطر رئيسية:
أولًا، المخاوف التضخمية، حيث شهدنا ارتفاعًا في آخر قراءات مؤشرات التضخم مثل Core PCE وCore PPI عن شهر فبراير، أي قبل اندلاع الحرب، وهو ما يُعد أمرًا مقلقًا، خاصة أن هذه الحرب قد تغذي مستويات التضخم مع استمرار ارتفاع أسعار الطاقة. ويأتي ذلك بالتزامن مع اللهجة المتشددة لـ جيروم باول، الذي أشار إلى أنه لن يكون هناك خفض لأسعار الفائدة قبل تراجع معدلات التضخم، وأن الفائدة يجب أن تبقى مقيدة لضمان عودة التضخم إلى مستهدفاته، كما أشار إلى أن بعض أعضاء الاحتياطي الفيدرالي طرحوا فكرة رفع أسعار الفائدة.
ثانيًا، المخاوف المالية، مع زيادة الإنفاق العسكري في الولايات المتحدة، حيث طلب البنتاغون أكثر من 200 مليار دولار لتمويل الحرب ضد إيران، ما قد يؤثر على المالية العامة التي تعاني أساسًا من عجز مالي، وبالتالي قد يتوسع هذا العجز بشكل أكبر. وبالفعل، شهدنا ارتفاعًا جماعيًا في عوائد السندات الحكومية الأمريكية عبر مختلف الآجال، وتحديدًا عائد السندات لأجل 30 عامًا، الأكثر حساسية للسياسة المالية.
ثالثًا، المخاطر المتعلقة بأسهم التكنولوجيا، ولا سيما المرتبطة بالذكاء الاصطناعي، في ظل ارتفاع أسعار الطاقة التي تضغط على مراكز البيانات، ما قد يقلص أرباحها ويزيد من تكاليفها. كما تواجه أسهم صناعة الرقائق ضغوطًا متزايدة بسبب مخاوف تعطل الإمدادات وارتفاع تكلفة الطاقة في تايوان، حيث يهدد هذا الصراع إمدادات الهيليوم المعالج في قطر، وأي انقطاع في شبكة الكهرباء في تايوان قد يؤثر على شركة TSMC، التي تنتج نحو 90% من الرقائق الأكثر تقدمًا عالميًا. وأي اضطراب في الإنتاج قد يعرقل خطط الاستثمار في الذكاء الاصطناعي، مع امتداد التأثير إلى قطاعات متعددة من الإلكترونيات إلى السيارات.
ويسجل مؤشر القوة النسبية (RSI) حاليًا 30 نقطة، مما يشير إلى الزخم الهبوطي للمؤشر. كما يظهر تقاطع هبوطي بين خط MACD (باللون الأزرق) وخط الإشارة (Signal Line) (باللون البرتقالي)، مما يعزز من احتمالات استمرار الزخم السلبي للمؤشر.
أهم أحداث هذا الأسبوع
تترقب الأسواق خلال هذا الأسبوع عددًا من المؤشرات والبيانات الاقتصادية المهمة:
تترقب الأسواق يوم الإثنين مؤشر الإنفاق على البناء في الولايات المتحدة الأمريكية.
تترقب الأسواق يوم الثلاثاء مؤشر مديري المشتريات الصناعي والخدمي في أستراليا واليابان ومنطقة اليورو وبريطانيا والولايات المتحدة الأمريكية، إضافةً إلى مؤشر أسعار المستهلكين على الصعيد الوطني في اليابان.
أما يوم الأربعاء، فتُصدر بيانات مؤشر أسعار المستهلكين في أستراليا وبريطانيا، إلى جانب مخزون النفط الخام في الولايات المتحدة الأمريكية.
أما يوم الخميس، فتترقب الأسواق مؤشر معدلات الشكاوى من البطالة في الولايات المتحدة الأمريكية.
وأخيرًا، يوم الجمعة يصدر مؤشر مبيعات التجزئة في بريطانيا، ومؤشر ميشيغان لثقة المستهلك في الولايات المتحدة الأمريكية.
يرجى ملاحظة أن هذا التحليل يُقدّم لأغراض إعلامية فقط ولا ينبغي اعتباره نصيحة استثمارية. ينطوي التداول على مخاطر عالية.