النقاط الرئيسية
- يشهد هذا الأسبوع أجندة اقتصادية مزدحمة، يتصدرها قرار بنك الاحتياطي الأسترالي (RBA) يوم الثلاثاء، حيث تسعّر الأسواق احتمالاً يقارب 90% لرفع الفائدة بمقدار 25 نقطة أساس إلى 4.60%، وهو ما قد يمثل أعلى مستوى لسعر الفائدة النقدي في أستراليا منذ عام 2011، إلى جانب تقرير الوظائف غير الزراعية الأمريكية (NFP) يوم الجمعة، وهو أهم إصدار اقتصادي خلال الشهر.
- يتداول زوج AUD/USD عند 0.7027، في حركة عرضية فوق منطقة طلب مباشرةً بعد تراجعه من قمة قرب 0.7240 في وقت سابق من هذا الشهر. ومع تسعير رفع الفائدة بشكل شبه كامل، فإن نبرة البنك بشأن مزيد من التشديد في نوفمبر وديسمبر، وليس قرار الرفع بحد ذاته، هي ما يحمل الإمكانية الفعلية لتحريك الزوج.
- يتداول الذهب عند 4,195، بعد كسره مستوى الدعم الذي يراقبه المتداولون عن كثب عند 4,240 (وهو أيضاً مستوى تصحيح فيبوناتشي 61.8% لآخر موجة رئيسية) ليهبط إلى أدنى مستوى له منذ نحو ثمانية أسابيع، في ظل اقتراب عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 5.2%، وهو الأعلى منذ عام 2007.
مراجعة الأسبوع الماضي
هيمنت سوق السندات على مجريات الأسبوع الماضي. فقد ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات فوق 5.2%، مسجلاً أعلى مستوى له منذ عام 2007، واقترب عائد السندات لأجل 30 عاماً من 5.5%، وهو مستوى لم تشهده الأسواق منذ عام 2004، في ظل موجة بيع عالمية متصاعدة في السندات أبقت مكاتب تداول الدخل الثابت في حالة ترقب. وأبقى البنك الوطني السويسري (SNB) سعر الفائدة عند 0% كما كان متوقعاً، لكنه رفع توقعاته للتضخم على جميع الآفاق الزمنية، مشيراً إلى ارتفاع أسعار النفط وضعف الفرنك. كما تراجع بنك غولدمان ساكس بشكل حاد عن توقعاته السلبية طويلة الأمد للين، إذ خفّض توقعاته لزوج USD/JPY إلى 150 خلال اثني عشر شهراً مقارنة بـ 165 سابقاً، في حين أكد مسؤولون يابانيون أن الرئيس ترامب أثار بشكل منفصل مخاوفه بشأن ضعف الين مباشرة مع رئيسة الوزراء تاكايتشي.
شهد النفط أسبوعاً متقلباً، إذ قفزت أسعاره إثر ضربات الحوثيين على المملكة العربية السعودية، قبل أن يتخلى عن جزء كبير من تلك المكاسب مع طرح إيران اتفاقاً لمدة سبعة أيام بشأن مضيق هرمز. وتعرضت المعادن الثمينة لضغوط حقيقية قبيل عطلة نهاية الأسبوع، حيث كسر الذهب مستوى دعم فنياً رئيسياً، إذ عزّز الارتفاع الحاد في عوائد سندات الخزانة حجة تكلفة الفرصة البديلة ضد الاحتفاظ بأصل لا يدرّ عائداً، وهو موضوع يمتد مباشرة إلى هذا الأسبوع.
AUD/USD: حركة عرضية قبل قرار مرتقب من بنك الاحتياطي الأسترالي
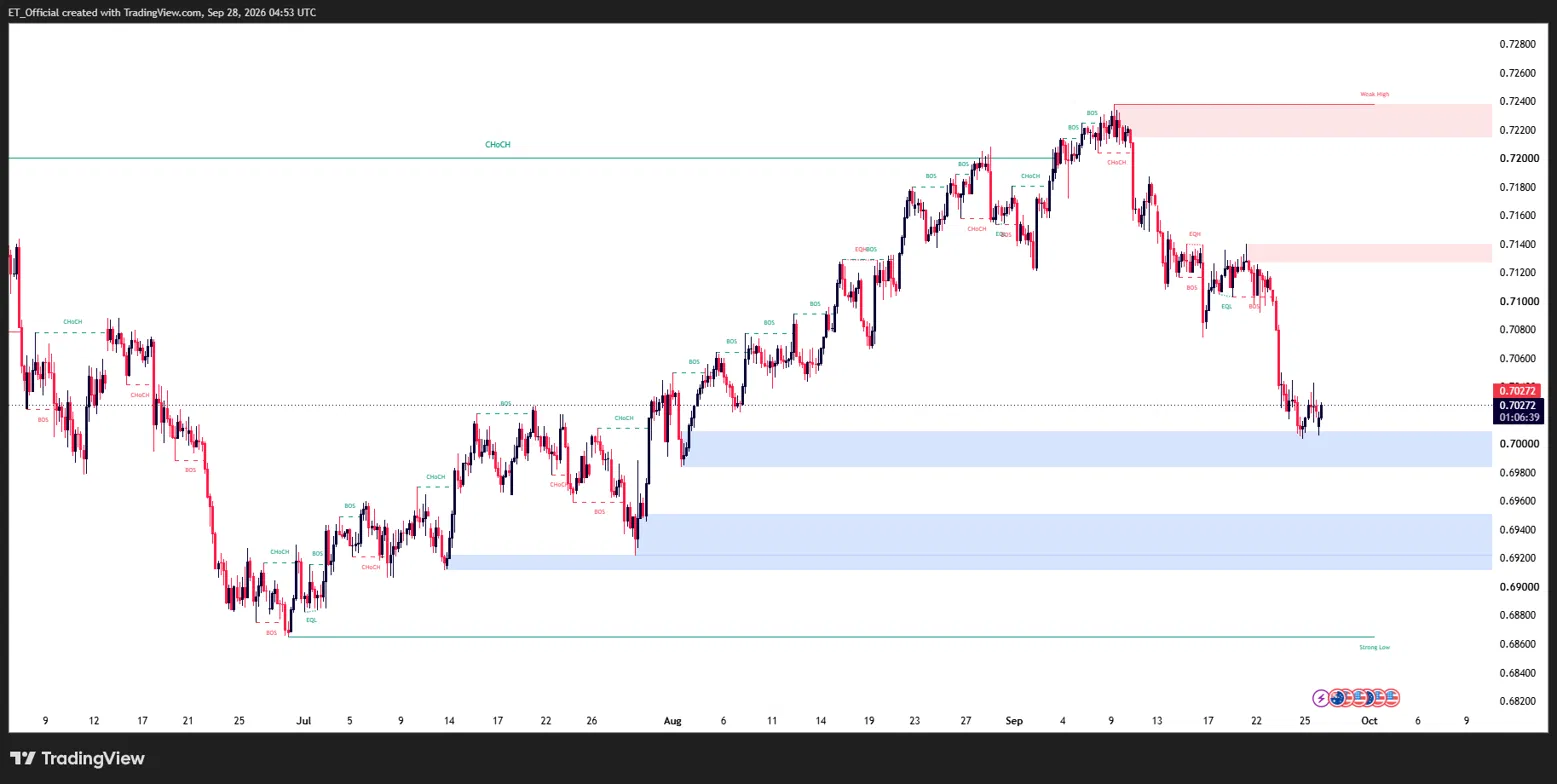
الرسم البياني: زوج AUD/USD، الإطار الزمني اليومي (TradingView، منهجية SMC)
يُظهر الرسم البياني اليومي اتجاهاً صاعداً قوياً من قاع قرب 0.6860 في أواخر يونيو، إذ واصل السعر صعوده عبر سلسلة من كسور الهيكل (BOS) وتغيّرات الطابع (CHoCH) وصولاً إلى قمة قرب 0.7240 في أوائل سبتمبر. ومنذ ذلك الحين، أعاد تغيّر هبوطي في الطابع (CHoCH) انطلاقاً من تلك القمة السعرَ نزولاً عبر منطقة 0.7140 إلى مستواه الحالي عند 0.7027، حيث يتحرك بشكل عرضي فوق منطقة الطلب الممتدة بين 0.6920 و0.7000 مباشرةً.
في الأعلى، تمثل منطقة 0.7140 أول مقاومة يتعين استعادتها، فيما تشكل قمة 0.7240 السقف الرئيسي على مدى أبعد. أما أسفل السعر الحالي، فتمثل المنطقة بين 0.6920 و0.7000 الدعم المباشر الذي يجري الدفاع عنه، ويُعد قاع 0.6860 الأرضية الأعمق في حال فشل هذا الدعم في الصمود.
يُعد قرار بنك الاحتياطي الأسترالي يوم الثلاثاء الحدث الأبرز للزوج هذا الأسبوع. إذ تسعّر الأسواق احتمالاً يقارب 90% لرفع الفائدة بمقدار 25 نقطة أساس إلى 4.60%، ويتوقع جميع الاقتصاديين الـ 29 المشاركين في استطلاع حديث، بمن فيهم البنوك الأربعة الكبرى في أستراليا، هذه الخطوة التي قد تمثل رابع رفع للفائدة هذا العام وترفع سعر الفائدة النقدي إلى أعلى مستوى له منذ نوفمبر 2011. ومع تسعير الرفع بحد ذاته بشكل شبه كامل، فإن المؤتمر الصحفي للمحافظة بولوك وأي توجيهات بشأن مزيد من التشديد في نوفمبر وديسمبر، حيث تسعّر الأسواق بالفعل خطوتين إضافيتين على الأقل، هما ما يحمل الإمكانية الفعلية لتحريك زوج AUD/USD من المستويات الحالية.
الذهب: كسر مستوى دعم رئيسي مع تأثير ارتفاع عوائد السندات
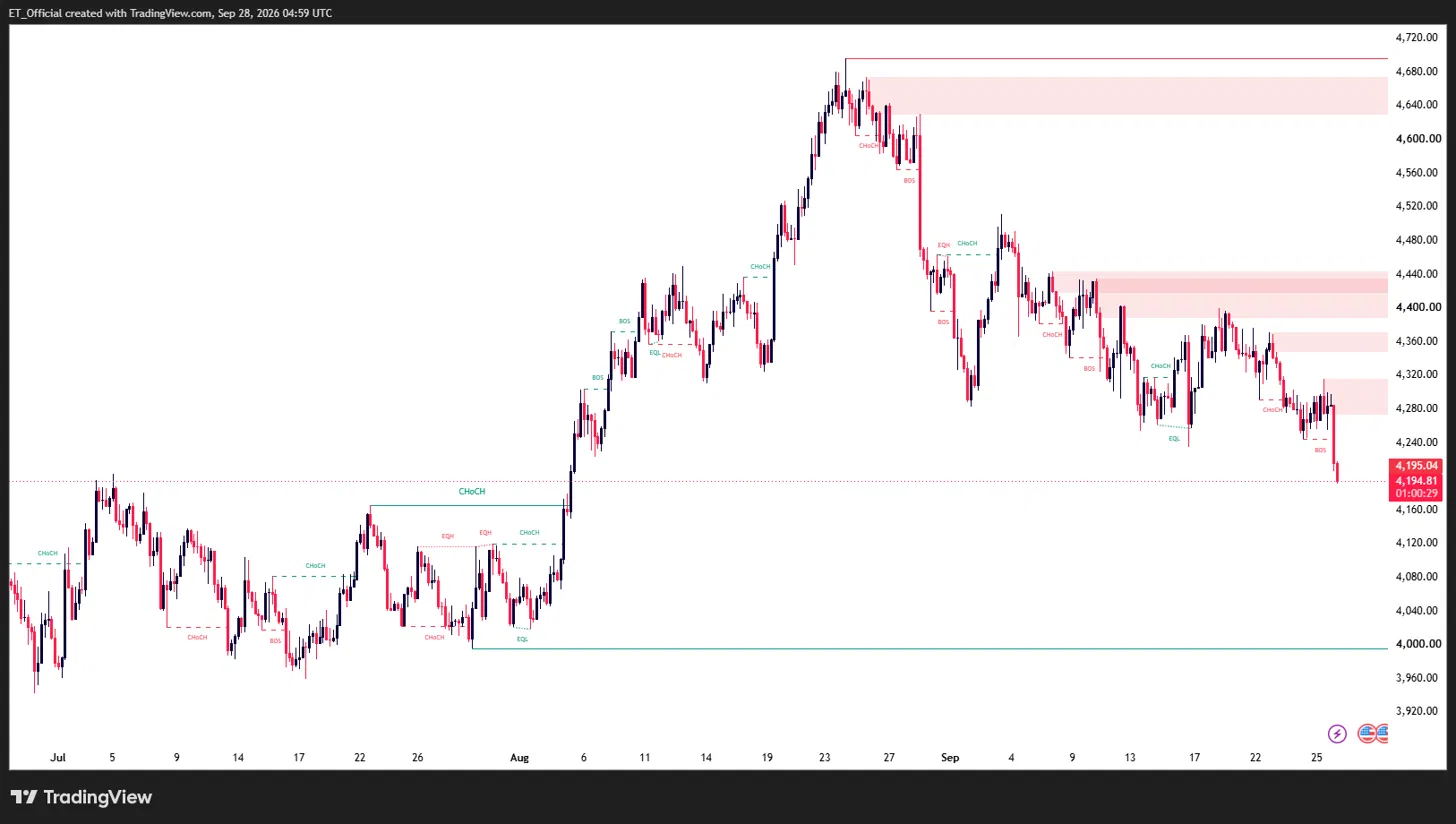
الرسم البياني: الذهب الفوري مقابل الدولار (Gold Spot/USD)، الإطار الزمني اليومي (TradingView، منهجية SMC)
يُظهر الرسم البياني اليومي الانعكاس الحاد للذهب من قمة فوق 4,700 في أواخر أغسطس، حيث هبط عبر سلسلة من تغيّرات الطابع (CHoCH)، ثم تحرك بشكل عرضي في نطاق 4,240 إلى 4,400 لما يقارب أسبوعين. وقد انكسر هذا الدعم الآن بشكل واضح، مع تراجع السعر إلى 4,195، وهو أدنى مستوى له منذ نحو ثمانية أسابيع.
في الأعلى، أصبحت منطقة 4,240 المكسورة الآن أول مقاومة، تليها المنطقة بين 4,300 و4,330 كمنطقة تالية يتعين استعادتها. أما أسفل السعر الحالي، فلا توجد بنية سعرية واضحة تُذكر حتى المستوى النفسي 4,000، وهو الهدف التالي الذي يراقبه المتداولون على نطاق واسع في حال استمرار الضغوط الحالية.
يبقى المحرك هو ذاته الذي يتصاعد منذ أسابيع: عوائد سندات الخزانة الأمريكية. إذ يتداول عائد السندات لأجل 10 سنوات قرب 5.2%، وهو الأعلى منذ عام 2007، ويصبح الذهب، الذي لا يدرّ أي عائد، أصلاً أكثر تكلفة للاحتفاظ به مع ارتفاع تكلفة الفرصة البديلة المتمثلة في التخلي عن ذلك العائد. ومع تعزيز أسعار النفط والتوترات الجيوسياسية أيضاً للتوقعات بأن تظل السياسة النقدية مشددة لفترة أطول، قد يبقى المسار الأسهل للسعر هو الهبوط ما لم تنعكس العوائد نفسها. ويُعد تقرير الوظائف غير الزراعية (NFP) يوم الجمعة أكبر عامل غير متوقع هذا الأسبوع بالنسبة لمسار العوائد، إذ قد تقدم قراءة ضعيفة دعماً للذهب يفوق أي خبر منفرد هذا الأسبوع، بينما قد تؤدي قراءة قوية إلى استمرار الضغوط الحالية.
أبرز الأحداث هذا الأسبوع
الاثنين 28 سبتمبر — بداية هادئة
لا توجد إصدارات رئيسية مجدولة في مستهل الأسبوع، ما يمنح الأسواق فرصة لاستيعاب الارتفاع الحاد في العوائد الأسبوع الماضي والكسر الفني للذهب قبل قرار بنك الاحتياطي الأسترالي يوم الثلاثاء.
الثلاثاء 29 سبتمبر — قرار بنك الاحتياطي الأسترالي وثقة المستهلك الأمريكي
يُعد قرار بنك الاحتياطي الأسترالي بشأن سعر الفائدة والمؤتمر الصحفي للمحافظة بولوك الحدث الأبرز، مع تسعير احتمال يقارب 90% لرفع الفائدة بمقدار 25 نقطة أساس إلى 4.60%. ويُختتم اليوم بصدور مؤشر ثقة المستهلك الأمريكي الصادر عن مجلس المؤتمرات (Conference Board).
الأربعاء 30 سبتمبر — بيانات النمو من ضفتي المحيط الهادئ
يوم حافل: تصدر خلال الفترة الصباحية مؤشرات مديري المشتريات (PMI) الرسمية ومؤشرات كايكسين (Caixin) للقطاعين الصناعي والخدمي في الصين، ومسح تانكان (Tankan) الياباني للربع الثالث، ومبيعات التجزئة الألمانية والقراءة الأولية لمؤشر أسعار المستهلك المنسق (HICP)، والقراءة النهائية للناتج المحلي الإجمالي البريطاني للربع الثاني. أما الجلسة الأمريكية فتشهد صدور تقرير ADP لوظائف القطاع الخاص، والقراءة النهائية للناتج المحلي الإجمالي للربع الثاني، ومقياس التضخم المفضل لدى الاحتياطي الفيدرالي، مؤشر نفقات الاستهلاك الشخصي الأساسي (Core PCE).
الخميس 1 أكتوبر — مؤشر ISM لمديري المشتريات في القطاع الصناعي الأمريكي
يُعد مؤشر ISM لمديري المشتريات في القطاع الصناعي أبرز إصدار أمريكي، إذ يقدم أول قراءة فعلية لمدى صمود النشاط الصناعي في ظل بقاء العوائد عند أعلى مستوياتها منذ عقود. كما تصدر خلال الجلسة بيانات مؤشر أسعار المستهلك (CPI) في سويسرا ومؤشر أسعار المستهلك في طوكيو باليابان.
الجمعة 2 أكتوبر — الوظائف غير الزراعية الأمريكية
الحدث الرئيسي لهذا الأسبوع. تصدر بيانات الوظائف غير الزراعية، ومتوسط الأجر في الساعة، ومعدل البطالة جميعها عند الساعة 12:30 بالتوقيت العالمي المنسق (UTC)، إلى جانب القراءة الأولية لمؤشر أسعار المستهلك المنسق (HICP) في منطقة اليورو. ومع خضوع مسار أسعار الفائدة لدى الاحتياطي الفيدرالي بالفعل لتدقيق سوق السندات، تحمل هذه القراءة أهمية كبيرة لاتجاه عوائد سندات الخزانة، وبالتالي الذهب، مع دخول شهر أكتوبر.
تحذير من المخاطر: ينطوي تداول الأدوات المالية، ولا سيما تلك التي تتضمن الرافعة المالية، على درجة كبيرة من المخاطر، ولا يناسب جميع المستثمرين. قد ترتفع قيمة استثماراتك أو تنخفض بشكل حاد، ومن الممكن أن تخسر رأس المال المستثمر بالكامل. لا تتداول بأموال لا يمكنك تحمّل خسارتها. لا ينبغي قراءة أي محتوى في هذا الموقع أو تفسيره على أنه يشكل نصيحة من جانب توركس أو أي من الشركات التابعة لها أو مديريها أو مسؤوليها أو موظفيها.