النقاط الرئيسية
- ارتفع الذهب بنسبة 2.7% يوم الأربعاء إلى 4,035 بعد فوز الديمقراطيين بالسيطرة على الكونغرس وتراجع الدولار إلى أدنى مستوى له في شهر، مرتداً من قاع قرب 3,867 في 30 أكتوبر. ولا يزال دون منطقة العرض الممتدة بين 4,146 و4,197، وستحدد بيانات الوظائف ومؤشر أسعار المستهلك (CPI) لشهر نوفمبر والطريق نحو اجتماع الاحتياطي الفيدرالي في ديسمبر ما إذا كان هذا مجرد ارتداد أم بداية لتشكّل قاع.
- يتداول مؤشر ناسداك 100 عند مستوى يقل بنحو 10% عن قمته المسجلة في 6 أكتوبر قرب 31,350 بعد تصدّع رهان الذكاء الاصطناعي، إذ عاقبت الأسواق أسهم ألفابت وإنتل وأمازون جميعها بسبب حجم إنفاقها، وقد هبط المؤشر إلى 27,493 يوم الأربعاء قبل أن يتعافى إلى 28,247. ويُعدّ قاع 27,060 المسجل في أواخر يوليو المستوى الرئيسي التالي في الأسفل.
- يهيمن مسار الاحتياطي الفيدرالي نحو اجتماع ديسمبر على أجندة نوفمبر، إذ تسعّر الأسواق احتمال رفع الفائدة بنحو 75% إلى 87% بحسب المصدر. وتصبّ بيانات الوظائف في 6 نوفمبر، ومؤشر أسعار المستهلك في 10 نوفمبر، ومبيعات التجزئة في 17 نوفمبر، ومحضر اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) في 18 نوفمبر، وتضخم نفقات الاستهلاك الشخصي (PCE) في 25 نوفمبر، جميعها في قرار 9 ديسمبر.
مراجعة شهر أكتوبر
تمثّل الحدث الأبرز للبنوك المركزية في أكتوبر في إبقاء الاحتياطي الفيدرالي على أسعار الفائدة ضمن نطاق 3.75% إلى 4.00% في 28 أكتوبر بتصويت 10 مقابل 2، مع اعتراض كل من كوك وهاماك اللذين صوّتا لصالح الرفع. وقال رئيس الاحتياطي الفيدرالي وارش إنه غير راغب وغير قادر على وصف الأوضاع المالية بالمشددة، فيما رفع البيان تقييمه للنشاط الاقتصادي ليصفه بأنه يتوسع بوتيرة قوية، ثم دعت رئيسة الاحتياطي الفيدرالي في دالاس، لوغان، لاحقاً إلى رفعين إضافيين على الأقل بمقدار ربع نقطة مئوية لكل منهما. وسجّل الناتج المحلي الإجمالي للربع الثالث نمواً بنسبة 3.4%، وبلغ مؤشر أسعار المستهلك لشهر سبتمبر 3.7%، فيما بلغ تضخم نفقات الاستهلاك الشخصي 3.6% على أساس سنوي، ما جعل الأسواق تسعّر احتمال رفع الفائدة في ديسمبر بنحو 75% إلى 87% بحسب المصدر.
وظلّت الطاقة والتطورات الجيوسياسية حاضرة خلف كل قراءة للتضخم. فقد ارتفع خام برنت بنحو 14% في أكتوبر ليصل إلى قرابة 118 دولاراً للبرميل مع فشل الولايات المتحدة وإيران في التوصل إلى اتفاق لإنهاء الحرب بينهما، في حين تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات بنحو 35 نقطة أساس خلال الشهر إلى 4.93% بعد أن بلغ ذروته قرب 5.36% في الأسبوع الأول من أكتوبر.
وكان رهان الذكاء الاصطناعي الحدث الأبرز في أسواق الأسهم خلال الشهر. فقد تراجع مؤشر ناسداك بنسبة 5.3% في أكتوبر، مسجلاً أسوأ أداء شهري له منذ مارس 2025، بينما خسر مؤشر S&P 500 نسبة 0.9% وارتفع مؤشر داو جونز بنسبة 1.7%، إذ هبط سهم ألفابت بنسبة 12.6% بسبب التدفق النقدي الحر السلبي، في أسوأ يوم له منذ إدراجه كشركة عامة، وتراجع سهم إنتل بنحو 29% بسبب توقعات ضعيفة، فيما دفع الإنفاق الرأسمالي الفصلي لأمازون البالغ نحو 77 مليار دولار تدفقها النقدي الحر إلى منطقة سلبية عميقة. في المقابل، لم يتراجع سهم مايكروسوفت سوى 1.7% بعد نمو خدمة Azure بنسبة 48%، في إشارة إلى أن الأسواق تكافئ الإنفاق على الذكاء الاصطناعي الذي يحقق عوائد وتعاقب الإنفاق الذي لا يحققها.
وكان الذهب ضحية رهانات رفع الفائدة وقوة الدولار. فقد تراجع بنحو 7% في أكتوبر وأغلق الشهر عند 3,876.73 بعد فشل ارتداد متأخر إلى 4,080 عند منطقة العرض، ويوم الجمعة 30 أكتوبر كسر قيعان يوليو بهبوطه إلى 3,867، وهو أضعف مستوى له منذ يوليو. وحملت الأيام الأولى من نوفمبر انعكاساً حاداً، مع فوز الديمقراطيين بالكونغرس وانزلاق الدولار إلى أدنى مستوى له في شهر.
الذهب: الارتداد من القيعان يصطدم بمنطقة العرض
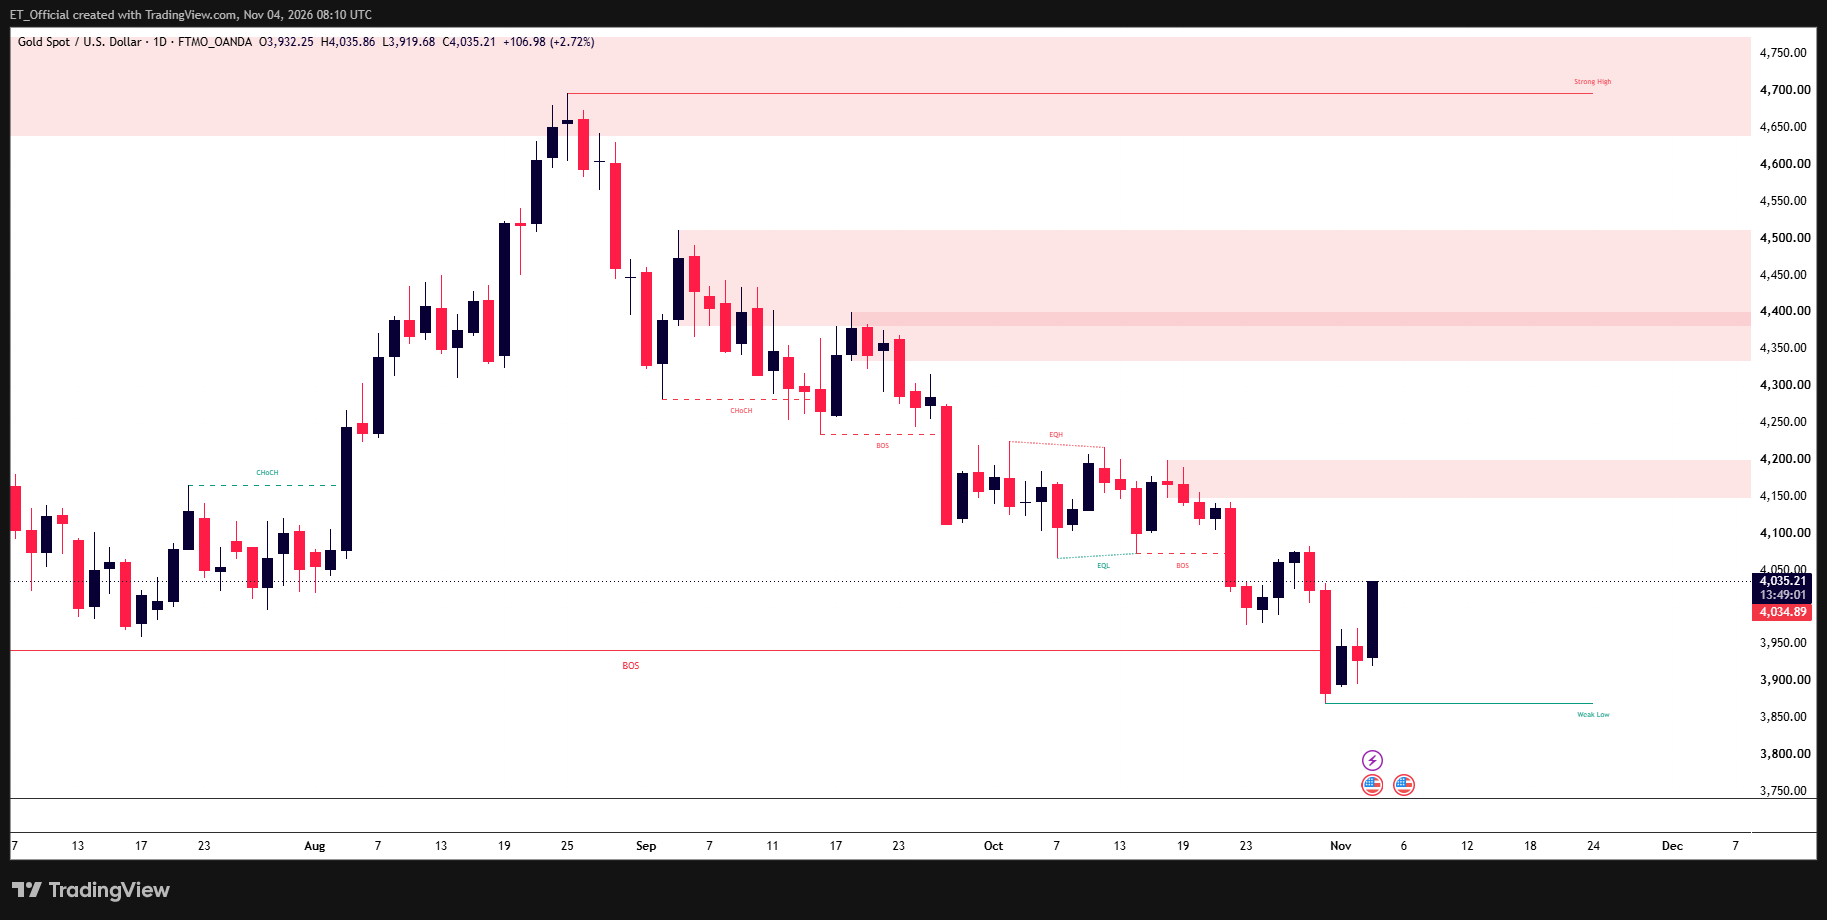
الرسم البياني: الذهب (XAU/USD)، الإطار الزمني اليومي (TradingView، مفاهيم الأموال الذكية SMC)
الرسم البياني اليومي للذهب (XAU/USD)، من يوليو حتى 4 نوفمبر 2026: ارتفع السعر من قيعان يوليو بين 3,940 و3,960 إلى قمة قرب 4,695 في 24 أغسطس، ثم تراجع عبر سلسلة من القمم الأدنى إلى قاع قرب 3,867 في 30 أكتوبر، وارتد إلى 4,035 دون منطقة العرض بين 4,146 و4,197.
عند النظر إلى الصورة الأوسع على الرسم البياني اليومي، يبدو الهيكل واضحاً. فقد بنى الذهب قاعدة في يوليو حول قيعان 3,940 إلى 3,960، ثم ارتفع بنحو 19% إلى قمة قرب 4,695 في 24 أغسطس، ومنذ ذلك الحين يسجّل قمماً أدنى وقيعاناً أدنى، إذ رُفض السعر من منطقة العرض بين 4,330 و4,510 في سبتمبر، ثم مجدداً من المنطقة بين 4,146 و4,197 في أكتوبر. وقد كسر التراجع قيعان يوليو في 30 أكتوبر، تاركاً قاعاً قرب 3,867 وكسراً هبوطياً للهيكل (BOS، أي كسر هيكل السوق) قائماً.
وحملت الأيام الأولى من نوفمبر ارتداداً حاداً. فقد قفز الذهب بنحو 2.7% يوم الأربعاء إلى 4,035 بعد فوز الديمقراطيين بالسيطرة على الكونغرس، وتراجع الدولار إلى أدنى مستوى له في شهر، وانخفاض العوائد، وربط المحللون هذه الحركة باحتمال أن يؤدي الجمود السياسي إلى إبطاء الإنفاق الأمريكي، وبالطلب على أدوات التحوّط في مواجهة إدارة أقل قابلية للتنبؤ. وتتمثل الاختبارات التالية في قمة 4,080 المسجلة في 28 أكتوبر، ثم منطقة العرض بين 4,146 و4,197.
وتُعد هذه المنطقة المستوى الأهم لشهر نوفمبر. فالإغلاق اليومي فوقها قد يشير إلى أن موجة التراجع منذ أغسطس قد استنفدت زخمها، وقد يفتح الطريق نحو المنطقة بين 4,330 و4,510، في حين أن الرفض عندها قد يُبقي سلسلة القمم الأدنى والقيعان الأدنى قائمة ويعيد قاع 3,867 إلى الواجهة، مع وجود المستويين الدائريين 3,850 و3,800 في الأسفل. أما العوامل الحاسمة فهي ذاتها التي تحرّك جميع الأصول هذا الشهر: بيانات الوظائف في 6 نوفمبر، ومؤشر أسعار المستهلك في 10 نوفمبر، وما إذا كانت الأسواق ستواصل تسعير رفع الاحتياطي الفيدرالي للفائدة في ديسمبر.
ناسداك 100: تصدّع رهان الذكاء الاصطناعي
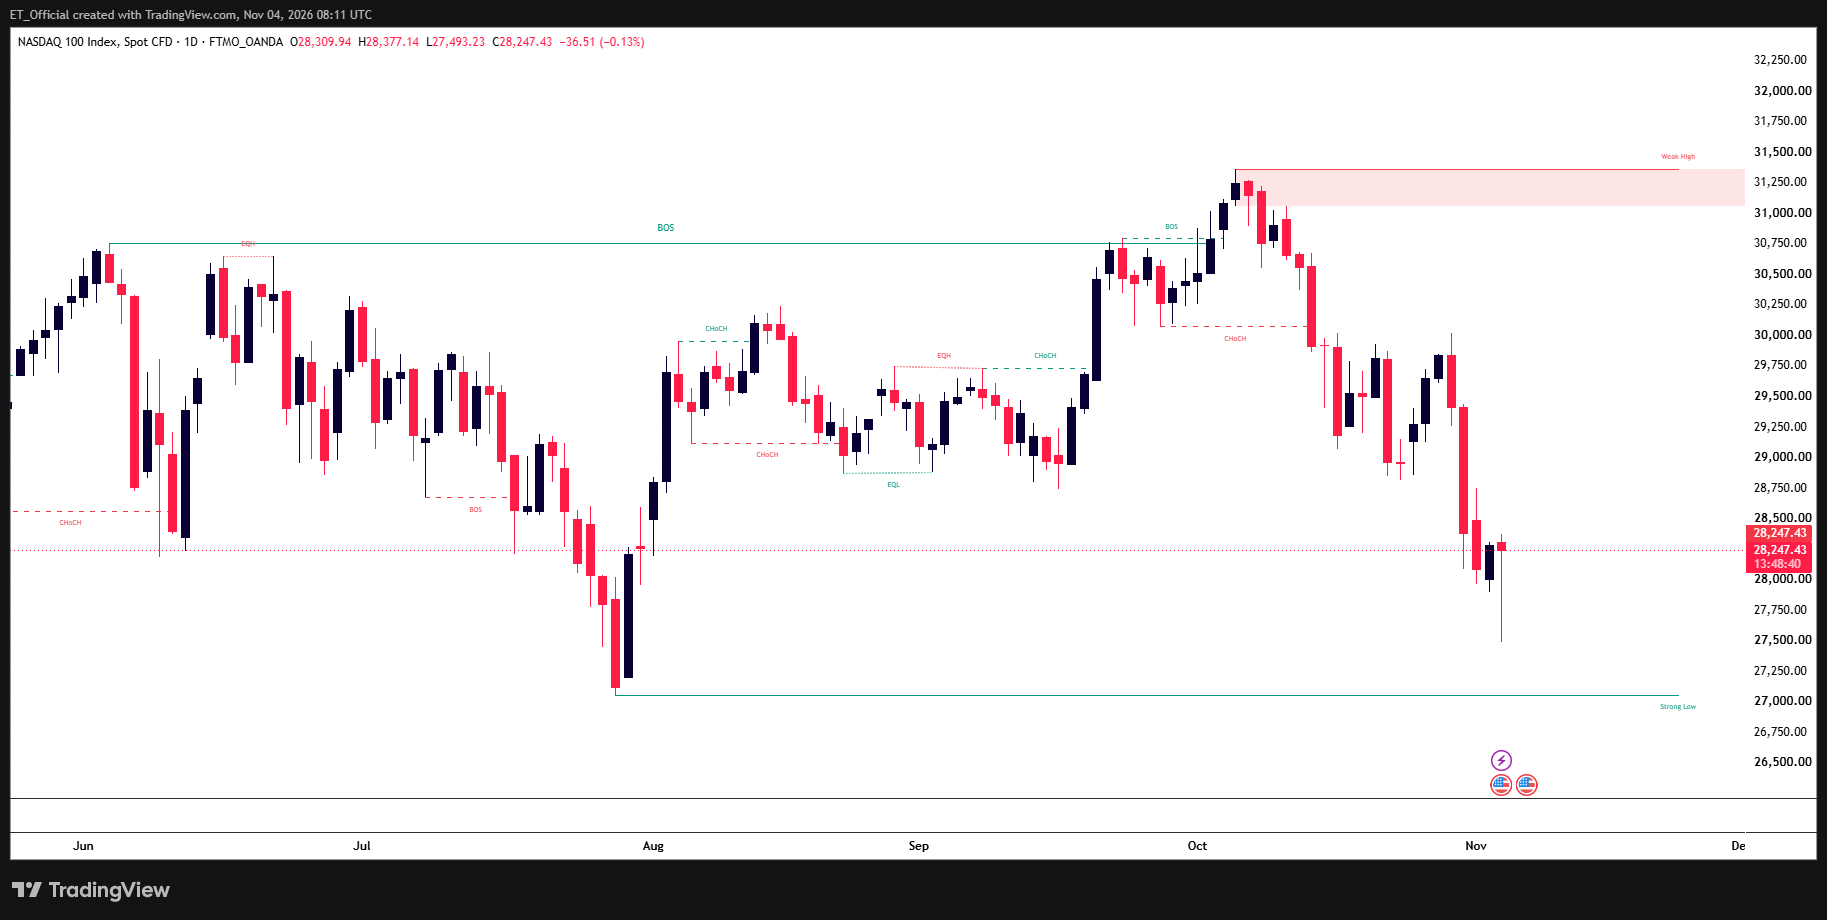
الرسم البياني: مؤشر ناسداك 100 (US100)، الإطار الزمني اليومي (TradingView، مفاهيم الأموال الذكية SMC)
الرسم البياني اليومي لمؤشر ناسداك 100 (US100)، من يونيو حتى 4 نوفمبر 2026: اخترق المؤشر نطاق تداوله بين أغسطس وسبتمبر وصولاً إلى قمة قرب 31,350 في 6 أكتوبر، ثم تراجع بنحو 12% إلى قاع قرب 27,493 في 4 نوفمبر، ويتداول حالياً عند 28,247 مع وجود قاع 27,060 في الأسفل.
تصدّع رهان الذكاء الاصطناعي الذي حمل المؤشر إلى قمة قرب 31,350 في 6 أكتوبر. فبعد تداوله ضمن نطاق يتراوح تقريباً بين 28,700 و30,300 خلال أغسطس وسبتمبر، اخترق مؤشر ناسداك 100 هذا النطاق صعوداً في أواخر سبتمبر، ثم رُفض من منطقة العرض بين 31,050 و31,350، ليتخلى بعدها عن كامل مكاسب الاختراق، متراجعاً عبر النطاق في أكتوبر ليتداول عند 28,247، أي أقل بنحو 10% من القمة.
وفي وقت مبكر من يوم الأربعاء، هبط المؤشر إلى 27,493، بتراجع يقارب 12% عن القمة، مع سيطرة الديمقراطيين على الكونغرس وقلق المتداولين من أن يؤدي هذا الاكتساح إلى تعطيل التوسع في بناء مراكز بيانات الذكاء الاصطناعي، قبل أن يتعافى إلى 28,247 تاركاً ظلاً سفلياً طويلاً. ويكتسب هذا الظل أهمية خاصة، لأن المشترين دخلوا السوق عند مستويات أعلى بكثير من قاع 27,060 المسجل في أواخر يوليو، والذي يمثل المستوى الرئيسي التالي في الأسفل.
ويدور النقاش حول ما إذا كان هذا مجرد تصحيح أم بداية لتراجع أعمق. فقد تجاوز الإنفاق الرأسمالي لشركات الحوسبة السحابية العملاقة، الذي تخطّى 200 مليار دولار بقليل، التدفقات النقدية التشغيلية بنحو 26 مليار دولار في الربع الماضي، مقارنة بفائض نقدي بلغ نحو 60 مليار دولار قبل عام، لذا باتت السوق تسعّر العوائد على الإنفاق بدقة أكبر. وفي الأعلى، تمثل المنطقة بين 28,700 و29,000 المقاومة الأولى، بينما تشكّل المنطقة بين 31,050 و31,350 سقفاً لأي تعافٍ كامل، في حين أن الإغلاق اليومي دون 27,493 قد يعيد قاع 27,060 إلى الواجهة.
ما يجب مراقبته في نوفمبر
دليل سريع لكل حدث رئيسي هذا الشهر وما قد يعنيه للأسواق.
قرار بنك إنجلترا بشأن أسعار الفائدة (الخميس 5 نوفمبر)
من المتوقع أن يرفع بنك إنجلترا سعر الفائدة الرئيسي بمقدار 25 نقطة أساس إلى 4.00% من 3.75% عند الساعة 12:00 بالتوقيت العالمي المنسق (UTC)، بعد أن أبقى عليه بتصويت 6 مقابل 3 في يوليو وسبتمبر مع تصويت ثلاثة أعضاء لصالح الرفع. ويكتسب توزيع الأصوات والتوجيهات المستقبلية أهمية أكبر من القرار نفسه، إذ يتوقع المحللون أن يعترض البنك على تسعير الأسواق لأكثر من أربع زيادات خلال العام المقبل، وهو ما سيحدد ما إذا كان زوج GBP/USD، المتداول قرب 1.34، سيواصل ارتداده.
الوظائف غير الزراعية الأمريكية (الجمعة 6 نوفمبر)
تشير التوقعات إلى إضافة ما بين 55,000 و65,000 وظيفة تقريباً في تقرير الوظائف لشهر أكتوبر، بعد 29,000 وظيفة في سبتمبر، مع معدل بطالة قرب 4.2%. ومع تسعير احتمال رفع الفائدة في ديسمبر بنحو 75% إلى 87%، فإن قراءة قوية مصحوبة بنمو متين في الأجور قد تعزز هذا الاحتمال وتضغط على الذهب، في حين قد تؤدي قراءة ضعيفة إلى خفض احتمالات الرفع وإطالة تراجع الدولار.
مؤشر أسعار المستهلك الأمريكي (الثلاثاء 10 نوفمبر)
تأتي بيانات مؤشر أسعار المستهلك لشهر أكتوبر بعد قراءة سبتمبر البالغة 3.7% على أساس سنوي، ومع ارتفاع خام برنت بنحو 14% في أكتوبر، تُعد الطاقة الرقم الأهم في القراءة الرئيسية. وقد تُبقي قراءة أساسية مرتفعة احتمال رفع الفائدة في ديسمبر قائماً، بينما قد تمنح قراءة أضعف الاحتياطي الفيدرالي مجالاً للتريث، ما قد يدعم الذهب ومؤشر ناسداك 100.
مبيعات التجزئة الأمريكية (الثلاثاء 17 نوفمبر)
تختبر بيانات مبيعات التجزئة لشهر أكتوبر مدى صمود المستهلك في مواجهة تضخم قرب 3.7% وأسعار فائدة على الرهن العقاري تتجاوز 7%. وقد تزيد قراءة ضعيفة من مخاوف النمو التي ضغطت على عوائد سندات الخزانة والأسهم، بينما قد تدعم قراءة قوية التوجه المتشدد لدى الاحتياطي الفيدرالي.
محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة (الأربعاء 18 نوفمبر)
سيكشف محضر اجتماع 27 و28 أكتوبر، الذي يصدر عند الساعة 19:00 بالتوقيت العالمي المنسق (UTC)، مدى الانقسام داخل اللجنة بعد التصويت بنتيجة 10 مقابل 2، ومدى جدية الأعضاء في دراسة رفع الفائدة في ديسمبر. وأي إشارة إلى ميل مزيد من المسؤولين نحو التشديد قد ترفع الدولار وتضغط على الذهب.
الناتج المحلي الإجمالي وتضخم نفقات الاستهلاك الشخصي الأمريكي (الأربعاء 25 نوفمبر)
يصدر التقدير الثاني للناتج المحلي الإجمالي للربع الثالث، الذي بلغ في القراءة السابقة 3.4%، بالتزامن مع بيانات تضخم نفقات الاستهلاك الشخصي لشهر أكتوبر، وهو المقياس المفضل لدى الاحتياطي الفيدرالي، بعد قراءة سبتمبر البالغة 3.6%. وتُعد هذه آخر بيانات تضخم رئيسية قبل اجتماع الاحتياطي الفيدرالي، لذا ستحدد مدى قوة تسعير رفع الفائدة في ديسمبر، ومع إغلاق الأسواق الأمريكية يوم الخميس 26 نوفمبر بمناسبة عيد الشكر، تتراجع السيولة مع اقتراب نهاية الشهر.
مسألة إيران ومضيق هرمز
لا تزال الولايات المتحدة وإيران بعيدتين عن التوصل إلى اتفاق لإنهاء الحرب بينهما، ولم يستبعد ترامب استئناف العمليات القتالية، ما يُبقي مضيق هرمز وإمدادات الخليج في صلب علاوة المخاطر في أسعار النفط. وقد ارتفع خام برنت بنحو 14% في أكتوبر إلى قرابة 118 دولاراً ثم تراجع منذ ذلك الحين، لذا فإن التوصل إلى اتفاق أو انهيار المحادثات قد يحرّك أسعار النفط بشكل حاد، ومعها توقعات التضخم والعوائد والذهب.
الإنفاق على الذكاء الاصطناعي ونتائج أعمال شركات التكنولوجيا الكبرى
أظهرت نتائج أعمال أكتوبر أن الأسواق باتت تميّز بين الإنفاق على الذكاء الاصطناعي الذي يحقق عائداً والإنفاق الذي لا يحققه، وتمثل نتائج شركات الرقائق المرتقبة في وقت لاحق من الشهر الاختبار التالي، إذ يُتوقع أن تعلن إنفيديا نتائجها في النصف الثاني من نوفمبر (الموعد لم يُؤكَّد بعد). وقد تضغط أي خيبات أمل إضافية على مؤشر ناسداك 100 باتجاه قاع 27,060، بينما قد تساعده نتائج قوية على استعادة المنطقة بين 28,700 و29,000.
اجتماع الاحتياطي الفيدرالي في ديسمبر والموعد النهائي للتمويل الحكومي
يجتمع الاحتياطي الفيدرالي يومي 8 و9 ديسمبر، وكل ما يحدث في نوفمبر يمهّد لهذا الاجتماع، إذ تسعّر منصة Polymarket احتمالاً بنحو 75% لرفع الفائدة بمقدار 25 نقطة أساس، ونحو 24% لعدم التغيير. كما ينتهي التمويل الحكومي في 11 ديسمبر، ما يضيف مخاطر مرتبطة بالعناوين المالية بعد انتقال السيطرة على الكونغرس.
المواعيد الرئيسية
جميع الأوقات بالتوقيت العالمي المنسق (UTC).
| التاريخ | الوقت (UTC) | الحدث | التفاصيل |
| الخميس 5 نوفمبر | 12:00 | قرار بنك إنجلترا بشأن الفائدة (GBP) | توقعات برفع الفائدة إلى 4.00% |
| الجمعة 6 نوفمبر | 13:30 | الوظائف غير الزراعية (USD) | التوقعات 55 ألفاً إلى 65 ألفاً، والسابق 29 ألفاً |
| الثلاثاء 10 نوفمبر | 13:30 | مؤشر أسعار المستهلك (بيانات أكتوبر) (USD) | قراءة رئيسية لاحتمال رفع الفائدة في ديسمبر |
| الثلاثاء 17 نوفمبر | 13:30 | مبيعات التجزئة (USD) | اختبار لطلب المستهلك |
| الأربعاء 18 نوفمبر | 19:00 | محضر اجتماع FOMC (USD) | من اجتماع 27 و28 أكتوبر |
| الأربعاء 25 نوفمبر | 13:30 | الناتج المحلي الإجمالي وتضخم PCE (USD) | الناتج المحلي للربع الثالث، وPCE لشهر أكتوبر |
| الخميس 26 نوفمبر | طوال اليوم | عيد الشكر في الولايات المتحدة (USD) | الأسواق الأمريكية مغلقة، وسيولة ضعيفة |
تحذير من المخاطر: ينطوي تداول الأدوات المالية، ولا سيما تلك التي تتضمن الرافعة المالية، على درجة كبيرة من المخاطر، وهو غير مناسب لجميع المستثمرين. يمكن أن ترتفع قيمة استثماراتك أو تنخفض بشكل حاد، ومن الممكن أن تخسر كامل رأس المال المستثمر. لا تتداول بأموال لا يمكنك تحمّل خسارتها. لا يجوز قراءة أو تفسير أي محتوى في هذا الموقع على أنه يشكّل نصيحة من جانب توركس أو أي من الشركات التابعة لها أو مديريها أو مسؤوليها أو موظفيها.