النقاط الرئيسية
- يتداول الذهب عند 4,182 دولار، منخفضاً بشكل حاد عن قمة أغسطس عند 4,700 دولار، ويتحرك حالياً داخل منطقة الطلب بين 4,107 و4,153 دولار. وقد يكون هذا المستوى حاسماً في تحديد ما إذا كان الاتجاه الصاعد الأوسع الممتد منذ عام 2025 سيستمر حتى الربع الأخير من العام.
- ارتفع عائد سندات الخزانة الأمريكية لأجل 30 عاماً إلى 5.626%، وهو أعلى مستوى له على الرسم البياني، بعد تسارع حاد خلال شهر سبتمبر. ويبدو أن هذه الحركة هي العامل الأبرز وراء انعكاس الذهب، وتستحق المتابعة بحد ذاتها هذا الشهر.
- يُختتم شهر أكتوبر بتزاحم حقيقي لقرارات البنوك المركزية: إذ يُصدر كل من بنك الاحتياطي النيوزيلندي (RBNZ)، والاحتياطي الفيدرالي، وبنك كندا، والبنك المركزي الأوروبي (ECB)، وبنك اليابان (BOJ) قرارات السياسة النقدية خلال نافذة مدتها أربعة أيام من 27 إلى 30 أكتوبر، إلى جانب صدور مؤشر أسعار المستهلك الأمريكي (CPI) في 14 أكتوبر.
مراجعة شهر سبتمبر
جاء شهر سبتمبر على قدر التوقعات التي أثارها جدول البنوك المركزية الذي استعرضناه في إصدار الشهر الماضي، وكان الاحتياطي الفيدرالي الحدث الأبرز. فقد رفعت اللجنة الفيدرالية للسوق المفتوحة (FOMC) أسعار الفائدة بمقدار 25 نقطة أساس إلى نطاق مستهدف يتراوح بين 3.75% و4.00% في 16 سبتمبر، في أول رفع منذ عام 2023، فيما وصف الرئيس وارش هذه الخطوة بأنها “تقليص للتيسير” وليست تشديداً، ودفع نحو وتيرة أسرع مما يبدو أن معظم أعضاء اللجنة يؤيدونه. وارتفع مخطط النقاط (Dot Plot) تبعاً لذلك، فيما قفزت عوائد السندات لأجل عامين إلى 4.75% في أعقاب القرار، وهو رد فعل وصفه بعض مكاتب التداول لاحقاً بأنه مبالغ فيه.
لم يكن الاحتياطي الفيدرالي البنك المركزي الوحيد الذي تحرّك. فقد رفع بنك اليابان الفائدة إلى 1.25% في 18 سبتمبر، وهو أعلى مستوى منذ 31 عاماً، ومع ذلك تراجع الين، إذ فُهمت نبرة المحافظ أويدا المصاحبة للقرار على أنها متساهلة، ما أبقى ديناميكية تجارة المناقلة (Carry Trade) الداعمة لقوة زوج USD/JPY قائمة بقوة. في المقابل، أبقى البنك المركزي الأوروبي سعر الفائدة عند 2.65% في 10 سبتمبر، تماماً كما كان متوقعاً، ولم يكن للقرار تأثير يُذكر على اليورو. وأضاف بنك الاحتياطي الأسترالي (RBA) نقطة بيانات رابعة في أواخر الشهر، برفعه الفائدة إلى 4.60% في 30 سبتمبر، وهو أعلى سعر فائدة نقدي لديه منذ نوفمبر 2011.
كان النفط العامل المؤثر الآخر الأبرز خلال الشهر. فقد دفع تصاعد التوترات بين الولايات المتحدة وإيران حول مضيق هرمز أسعار الخام إلى ما فوق 100 دولار للبرميل في 10 سبتمبر، ما أجّج المخاوف من التضخم قبيل صدور بيانات مؤشر أسعار المستهلك لشهر أغسطس في اليوم التالي. وجاءت القراءة متوافقة تماماً مع التوقعات، عند 3.4% للمؤشر العام و2.4% للمؤشر الأساسي على أساس سنوي، ومع تراجع النفط عن ارتفاعه المفاجئ، شهدت الأسهم موجة ارتياح قوية، إذ ارتفع مؤشر داو جونز بما بين 400 و500 نقطة، وسجّل مؤشرا S&P 500 وناسداك مكاسب مماثلة بالنسبة المئوية. ولا يزال الوضع المتعلق بإيران ومضيق هرمز دون حل مع دخول شهر أكتوبر، ونتناوله مجدداً أدناه.
كان الذهب الخاسر الأوضح وسط هذه التيارات المتعاكسة. فبعد أن أغلق شهر أغسطس قرب 4,430 دولار، ارتفع إلى قمة جديدة فوق 4,400 دولار في منتصف الشهر، قبل أن يتراجع بقوة حتى 27 سبتمبر على خلفية رفع الفيدرالي للفائدة والارتفاع الأوسع في العوائد، ليهبط إلى أدنى مستوى قرب 4,120 دولار. واصطدم تعافٍ جزئي حتى نهاية الشهر بمستوى مقاومة، ليستقر الذهب عند 4,182 دولار مع بداية أكتوبر. وظل الدولار مدعوماً على نطاق واسع طوال هذه الفترة، ما مدّد تراجع زوج EUR/USD وأبقى زوج USD/JPY قريباً من قممه رغم رفع بنك اليابان للفائدة.
الذهب: اختبار أساس موجة الصعود التي بدأت في 2025
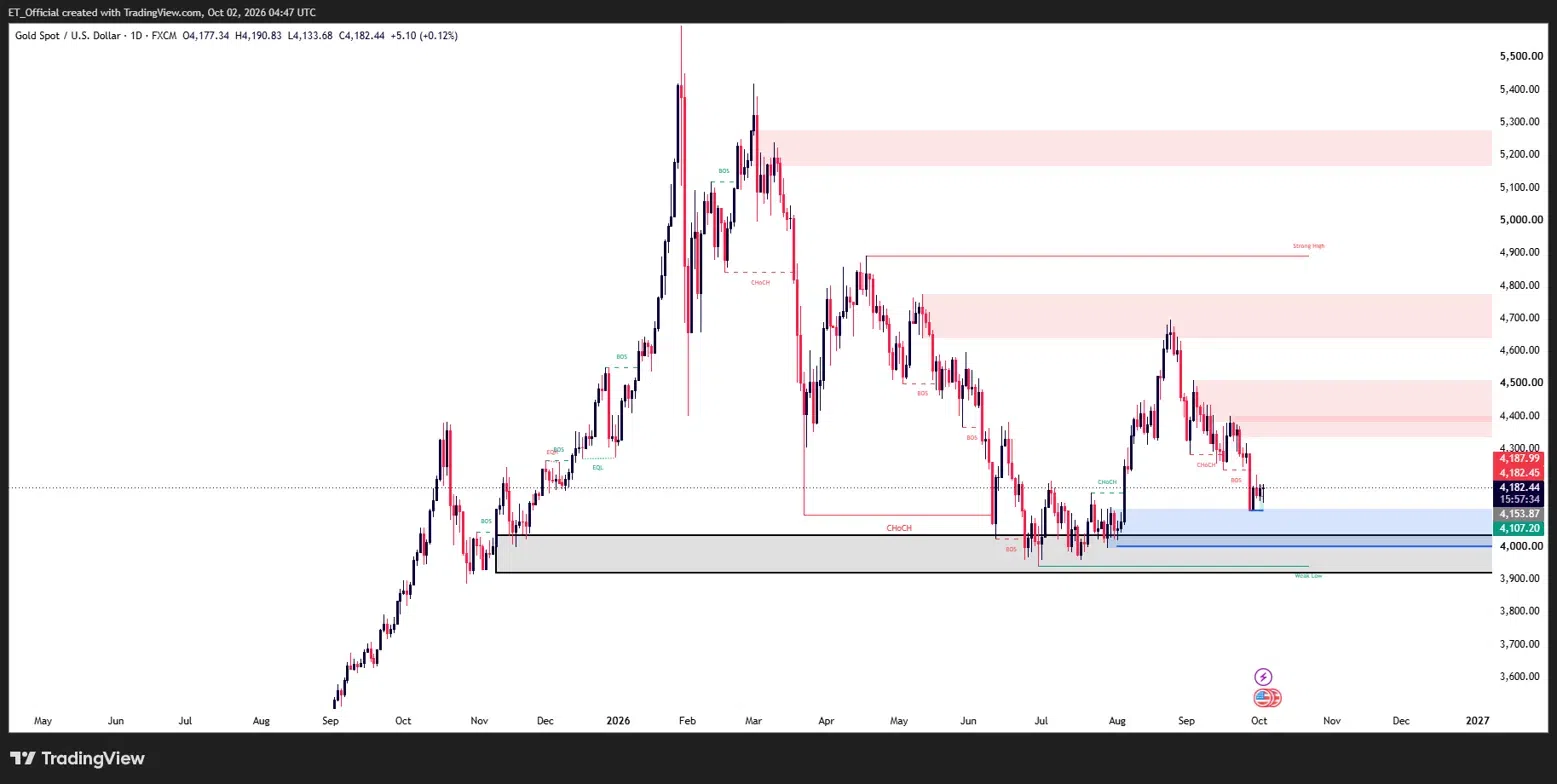
الرسم البياني: الذهب (XAU/USD)، الإطار الزمني اليومي (TradingView، مفاهيم الأموال الذكية SMC)
الرسم البياني اليومي للذهب (XAU/USD)، من سبتمبر 2025 إلى أكتوبر 2026: بلغ الذهب ذروته فوق 5,400 دولار في فبراير 2026، ثم صحّح إلى أدنى مستوى قرب 4,000 دولار بحلول منتصف 2026، وارتفع إلى 4,700 دولار في أغسطس، ثم تراجع منذ ذلك الحين إلى 4,182 دولار داخل منطقة الطلب بين 4,107 و4,153 دولار.
عند النظر إلى الرسم البياني اليومي بنطاق أوسع، يتضح حجم التحركات خلال العام الماضي. فقد امتد صعود الذهب إلى قمة فوق 5,400 دولار في فبراير 2026، قبل أن يُعيد تصحيح حاد السعر إلى أدنى مستوى قرب 4,000 دولار بحلول منتصف العام. ومن ذلك القاع، استعاد الذهب زخمه متجهاً نحو قمة جديدة قرب 4,700 دولار في أغسطس، وهي حركة تراجع جزء منها الآن، مع عودة السعر إلى 4,182 دولار، ليستقر فوق المنطقة الممتدة بين 4,107 و4,153 دولار مباشرةً، والتي شكّلت منطقة طلب خلال هذا التراجع.
تُعدّ هذه المنطقة الأهم خلال شهر أكتوبر. فقد يشير الثبات فوقها إلى أن التراجع من قمة أغسطس هو تصحيح ضمن اتجاه صاعد طويل الأجل، وليس بداية لهبوط أعمق. أما الكسر الواضح دونها، فقد يعيد القاع الهيكلي الأوسع قرب 4,000 دولار إلى دائرة الاهتمام، وهو مستوى لم يُختبر بشكل جدي منذ أن انطلق الذهب منه لأول مرة في وقت سابق من هذا العام.
الصورة الأساسية هي نفسها التي تحرّك جميع الأصول الأخرى هذا الشهر: إذ يعتمد مسار الذهب على ما إذا كان صعود عائد السندات لأجل 30 عاماً إلى 5.626% سيستمر أو يتوقف أو ينعكس. ومع صدور أربعة قرارات للبنوك المركزية في الأسبوع الأخير من أكتوبر، من غير المرجح أن تأتي الإجابة عن هذا السؤال بهدوء.
عائد السندات لأجل 30 عاماً: الحركة التي حرّكت الشهر
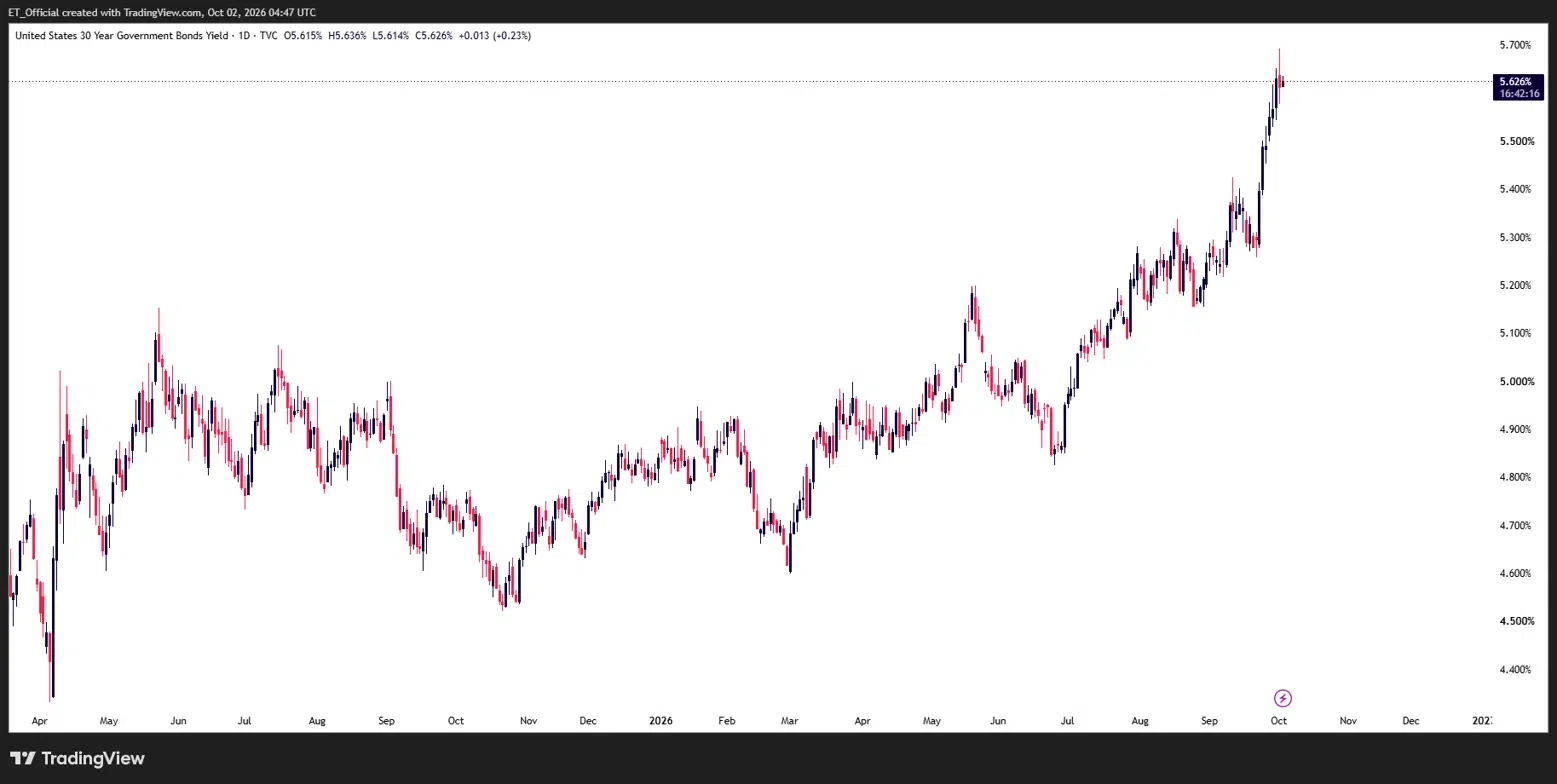
الرسم البياني: عائد السندات الحكومية الأمريكية لأجل 30 عاماً، الإطار الزمني اليومي (TradingView)
الرسم البياني اليومي لعائد سندات الخزانة الأمريكية لأجل 30 عاماً، من أبريل 2026 إلى أكتوبر 2026: ارتفع العائد من أدنى مستوى قرب 4.40% في أبريل إلى 5.626% بحلول أوائل أكتوبر، وهو أعلى مستوى على الرسم البياني، وجاءت المرحلة الأكثر حدة من هذه الحركة خلال سبتمبر.
تُرك هذا الرسم البياني دون تعليقات توضيحية عن قصد. فعائد السندات لأجل 30 عاماً ليس صفقة بالمعنى نفسه الذي ينطبق على الذهب أو أزواج العملات، لكن يبدو أن اتجاهه كان العامل الأكثر تأثيراً في طريقة تداول جميع الأصول الأخرى الواردة في هذا التقرير، لذا يستحق النظر إليه بشكل مستقل بدلاً من الاكتفاء بدمجه في الحديث عن الذهب وحده.
جاء الصعود ثابتاً لا مفاجئاً. فمن أدنى مستوى قرب 4.40% في أبريل، أمضى العائد الأشهر التالية في ارتفاع تدريجي ضمن نطاق متذبذب بين 4.6% و5.0%، قبل أن يخترقه بشكل حاسم خلال الصيف. وتسارعت هذه الحركة خلال سبتمبر، لتحمل العائد إلى مستواه الحالي عند 5.626%، وهو أعلى مستوى على هذا الرسم البياني، ومستوى لم يُسجَّل منذ ما يقارب عقدين.
جاء هذا الصعود مدفوعاً بمزيج من بيانات التضخم العنيدة، واحتياطي فيدرالي يميل إلى التشدد منذ خطاب الرئيس وارش في جاكسون هول، إضافةً إلى المخاوف المالية المرتبطة بإصدارات سندات الخزانة. ويمكن القول إن مسألة ما إذا كان هذا الصعود سيستمر أو سيدخل مرحلة تماسك أو سينعكس أخيراً هي السؤال الأهم للأسواق هذا الشهر، إذ يُشكّل قرار الفيدرالي في 28 أكتوبر، إلى جانب مؤشر أسعار المستهلك الأمريكي في 14 أكتوبر، الاختبارين الأكثر مباشرةً لهذا المسار.
أبرز ما يجب متابعته في أكتوبر
دليل سريع لجميع الأحداث الرئيسية هذا الشهر وما قد تعنيه للأسواق.
مؤشر مديري المشتريات الصناعي ISM (الخميس 1 أكتوبر)
أول بيانات أمريكية رئيسية خلال الشهر، وقراءة مبكرة لمعرفة ما إذا كانت العوائد المرتفعة قد بدأت تُثقل كاهل النشاط الاقتصادي. وقد تعزز القراءة الضعيفة احتمالات تباطؤ سوق العمل بشكل أكبر، فيما قد تدعم القراءة القوية الجانب المتشدد في نقاشات الفيدرالي.
تقرير الوظائف غير الزراعية الأمريكي NFP (الجمعة 2 أكتوبر)
تقرير الوظائف لشهر سبتمبر، والإصدار الأبرز في الأسبوع الأول من الشهر. وبحلول وقت قراءة هذا الإصدار، ستكون الأرقام قد صدرت بالفعل؛ راجع جدول المواعيد الرئيسية أدناه للاطلاع على القراءتين المتوقعة والسابقة قبيل الصدور.
محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة FOMC (الأربعاء 7 أكتوبر)
محضر اجتماع سبتمبر، الذي يقدّم نظرة أكثر تفصيلاً على مدى انقسام اللجنة بشأن مبررات رفع إضافي للفائدة قبل نهاية العام، ومدى تأييد بقية الأعضاء لرأي كاشكاري الداعي إلى رفع إضافي واحد.
مؤشر أسعار المستهلك الأمريكي والكتاب البيج الصادر عن الفيدرالي (الأربعاء 14 أكتوبر)
تصدر قراءة التضخم لشهر سبتمبر قبل أسبوعين من قرار الفيدرالي، ما يجعلها آخر البيانات الرئيسية التي يطّلع عليها صانعو السياسة قبل اتخاذ قرارهم. وقد تعزز القراءة المرتفعة مبررات رفع إضافي للفائدة وتُبقي صعود عائد السندات لأجل 30 عاماً قائماً، بينما قد تُشكّل القراءة الأضعف أول فرصة حقيقية لانعكاس مسار العوائد، والذهب معها. ويضيف الكتاب البيج (Beige Book)، الصادر في اليوم نفسه، تفاصيل إقليمية إلى الصورة العامة.
سعر الفائدة الأساسي على القروض من بنك الشعب الصيني PBoC (الاثنين 19 أكتوبر)
قرار سعر الإقراض المرجعي في الصين، والذي يستحق المتابعة بحثاً عن أي إشارات بشأن التحفيز، في ظل المشهد الأوسع للنمو العالمي وتداعياته على الطلب على السلع، بما في ذلك الذهب.
مسألة إيران ومضيق هرمز
لم تتلاشَ علاوة المخاطر الجيوسياسية التي تراكمت خلال سبتمبر. وقد يؤدي أي تصعيد إضافي حول مضيق هرمز إلى ضغوط صعودية جديدة على النفط وطلب متجدد على الذهب كملاذ آمن، في حين قد يؤدي تراجع التوترات إلى تلاشي هذه العلاوة بسرعة. ويظل هذا العامل الأكثر غموضاً على جدول الأحداث، بمعزل عن البيانات المجدولة.
سعر الفائدة الرسمي لبنك الاحتياطي النيوزيلندي (الثلاثاء 27 أكتوبر)
أول قرارات البنوك المركزية الأربعة الرئيسية ضمن نافذة مدتها أربعة أيام. وقد يكون البيان المصاحب بنفس أهمية القرار ذاته بالنسبة لأزواج الدولار النيوزيلندي (NZD)، التي تأثرت بموجة قوة الدولار الأوسع خلال سبتمبر.
قرارا الفائدة للاحتياطي الفيدرالي وبنك كندا (الأربعاء 28 أكتوبر)
الحدث الأبرز على الإطلاق هذا الشهر. فهذا هو أول قرار كامل للفيدرالي منذ أن ترسّخت نبرة الرئيس وارش المتشددة خلال أغسطس وسبتمبر، ويتضمن توقعات محدّثة. وقد يحدد ما إذا كانت اللجنة ستنفذ الرفع الذي يتوقعه كاشكاري، أو ستُبقي على الفائدة مع ترك الباب مفتوحاً، اتجاهَ الدولار والذهب وعائد السندات لأجل 30 عاماً حتى نهاية العام. ويُصدر بنك كندا قرار سياسته النقدية في اليوم نفسه.
قرار الفائدة للبنك المركزي الأوروبي (الخميس 29 أكتوبر)
يأتي قرار البنك المركزي الأوروبي في اليوم التالي لقرار الفيدرالي، ومن المرجح أن يُقرأ مباشرةً في ضوء ما أعلنه الفيدرالي، إذ قد تكون فجوة السياسة النقدية بين الجانبين المحرك الرئيسي لزوج EUR/USD حتى نهاية الشهر.
قرار الفائدة لبنك اليابان (الجمعة 30 أكتوبر)
آخر قرارات البنوك المركزية المتزاحمة هذا الشهر، والاختبار الأكثر مباشرةً لديناميكية تجارة المناقلة التي أبقت زوج USD/JPY قريباً من قممه الأخيرة. وقد يعمل رفع الفائدة، أو حتى التعليقات المتشددة، في الاتجاه المعاكس لهذه الديناميكية، بينما قد يسمح الإبقاء على الفائدة دون توجيهات جديدة باستمرار الاتجاه.
المواعيد الرئيسية
جميع الأوقات بالتوقيت العالمي المنسق (UTC).
| التاريخ | الوقت (UTC) | الحدث | التفاصيل |
| الخميس 1 أكتوبر | 14:00 | مؤشر مديري المشتريات الصناعي ISM (USD) | أول بيانات الشهر |
| الجمعة 2 أكتوبر | 12:30 | الوظائف غير الزراعية NFP (USD) | المتوقع 70 ألف، السابق 162 ألف |
| الأربعاء 7 أكتوبر | 18:00 | محضر اجتماع FOMC (USD) | من اجتماع سبتمبر |
| الأربعاء 14 أكتوبر | 12:30 | مؤشر أسعار المستهلك CPI (بيانات سبتمبر) (USD) | آخر قراءة رئيسية قبل قرار الفيدرالي |
| الأربعاء 14 أكتوبر | 18:00 | الكتاب البيج للفيدرالي (USD) | تفاصيل اقتصادية إقليمية |
| الاثنين 19 أكتوبر | 01:15 | سعر الفائدة الأساسي على القروض من PBoC (CNY) | ترقّب إشارات التحفيز |
| الثلاثاء 27 أكتوبر | 01:00 | قرار الفائدة لـ RBNZ (NZD) | أول البنوك المركزية الأربعة هذا الأسبوع |
| الأربعاء 28 أكتوبر | 18:00 | قرار الفائدة لـ FOMC (USD) | توقعات محدّثة |
| الأربعاء 28 أكتوبر | 13:45 | قرار الفائدة لبنك كندا BOC (CAD) | في يوم قرار الفيدرالي نفسه |
| الخميس 29 أكتوبر | 12:15 | قرار الفائدة لـ ECB (EUR) | يُقرأ مباشرةً مقابل قرار الفيدرالي |
| الجمعة 30 أكتوبر | 03:00 | قرار الفائدة لـ BOJ (JPY) | اختبار رئيسي لتجارة المناقلة في USD/JPY |
تحذير المخاطر: ينطوي تداول الأدوات المالية، ولا سيما تلك التي تتضمن الرافعة المالية، على درجة كبيرة من المخاطر، وقد لا يكون مناسباً لجميع المستثمرين. وقد ترتفع قيمة استثماراتك أو تنخفض بشكل حاد، ومن الممكن أن تخسر كامل رأس المال المستثمر. لا تتداول بأموال لا يمكنك تحمّل خسارتها. ولا يجوز قراءة أو تفسير أي محتوى في هذا الموقع على أنه يشكّل نصيحة من جانب توركس أو أي من الشركات التابعة لها أو مديريها أو مسؤوليها أو موظفيها.