النقاط الرئيسية
- يصدر الاحتياطي الفيدرالي قراره يوم الأربعاء، مع تسعير الأسواق لاحتمال بنحو 90% لتثبيت الفائدة عند نطاق 3.75 إلى 4.00%، واحتمال يقارب 80% لرفعها في ديسمبر، وذلك في أسبوع يشهد أيضاً قرارات بنك كندا (BoC) والبنك الاحتياطي النيوزيلندي (RBNZ) والبنك المركزي الأوروبي (ECB) وبنك اليابان (BoJ)، إلى جانب بيانات الناتج المحلي الإجمالي (GDP) ومؤشر نفقات الاستهلاك الشخصي (PCE) في الولايات المتحدة، ونتائج أعمال ألفابت ومايكروسوفت وأمازون.
- يتداول الذهب عند 4,013.75 بعد تراجعه بنحو 10% من قمة 19 سبتمبر قرب 4,400، إذ كسر قاع 4,065 في 22 أكتوبر وسجّل قاعاً جديداً قرب 3,975 مع بداية الأسبوع.
- يتداول خام غرب تكساس الوسيط (WTI) عند 101.06، متراجعاً عن قمة يوم الجمعة قرب 103.90 بعد صعود بنحو 20% تقريباً من قاع 6 أكتوبر قرب 86.80، فيما سجّل خام برنت أعلى مستوى تسوية له منذ أبريل على خلفية هجمات أعلن الحوثيون تنفيذها على السعودية.
مراجعة الأسبوع الماضي
حلّ النفط محل الذكاء الاصطناعي بوصفه مصدر القلق الرئيسي للأسواق. فقد استقر خام برنت عند 116.72 يوم الجمعة، وهو أعلى مستوى له منذ 29 أبريل، مرتفعاً بنحو 6% على أساس أسبوعي، وصعد عقد خام غرب تكساس الوسيط لشهر ديسمبر إلى 103.27، وذلك بعد هجمات أعلن الحوثيون تنفيذها على السعودية ولم تؤكدها الرياض. وأعاد ارتفاع النفط إحياء المخاوف من التضخم والرهانات على رفع الفيدرالي للفائدة، فتراجع الذهب بنحو 4.1% خلال الأسبوع إلى قرب 4,008، فيما خسرت الفضة 5.8%.
وأبقت نتائج الشركات الجدل حول الإنفاق على الذكاء الاصطناعي حاضراً. فقد نمت إيرادات ميتا بنسبة 26%، لكنها رفعت الحد الأدنى لإنفاقها الرأسمالي لعام 2026 إلى 135 مليار دولار، وتجاوزت تسلا التوقعات بربحية معدّلة للسهم بلغت 0.48 وخفّضت خطتها الاستثمارية إلى نحو 20 مليار دولار، كما تجاوزت نتفليكس التوقعات بربحية بلغت 0.87 للسهم، لكنها قدّمت توجيهات لإيرادات الربع الرابع أدنى قليلاً من التقديرات، ما دفع أسهمها إلى التراجع بنحو 4% في التداولات اللاحقة للإغلاق.
وأنهت الأسهم الأمريكية الأسبوع على أداء متباين. فقد أغلق مؤشر S&P 500 عند 7,623.68 متراجعاً بنحو 0.5%، وانخفض مؤشر ناسداك للأسبوع الثاني على التوالي، بينما ارتفع مؤشر داو جونز للأسبوع الثالث، وأنهى عائد سندات الخزانة الأمريكية لأجل 10 سنوات الأسبوع قرب 5.0%، منخفضاً من ذروة تجاوزت 5.3% في أوائل أكتوبر. واستقر مؤشر الدولار عند نحو 101.8، وأنهى زوج EUR/USD الأسبوع قرب 1.12 مع بقاء فروق عوائد السندات الفرنسية واسعة.
الذهب: كسر النطاق نحو الأسفل مع تعزيز النفط لرهانات رفع الفائدة
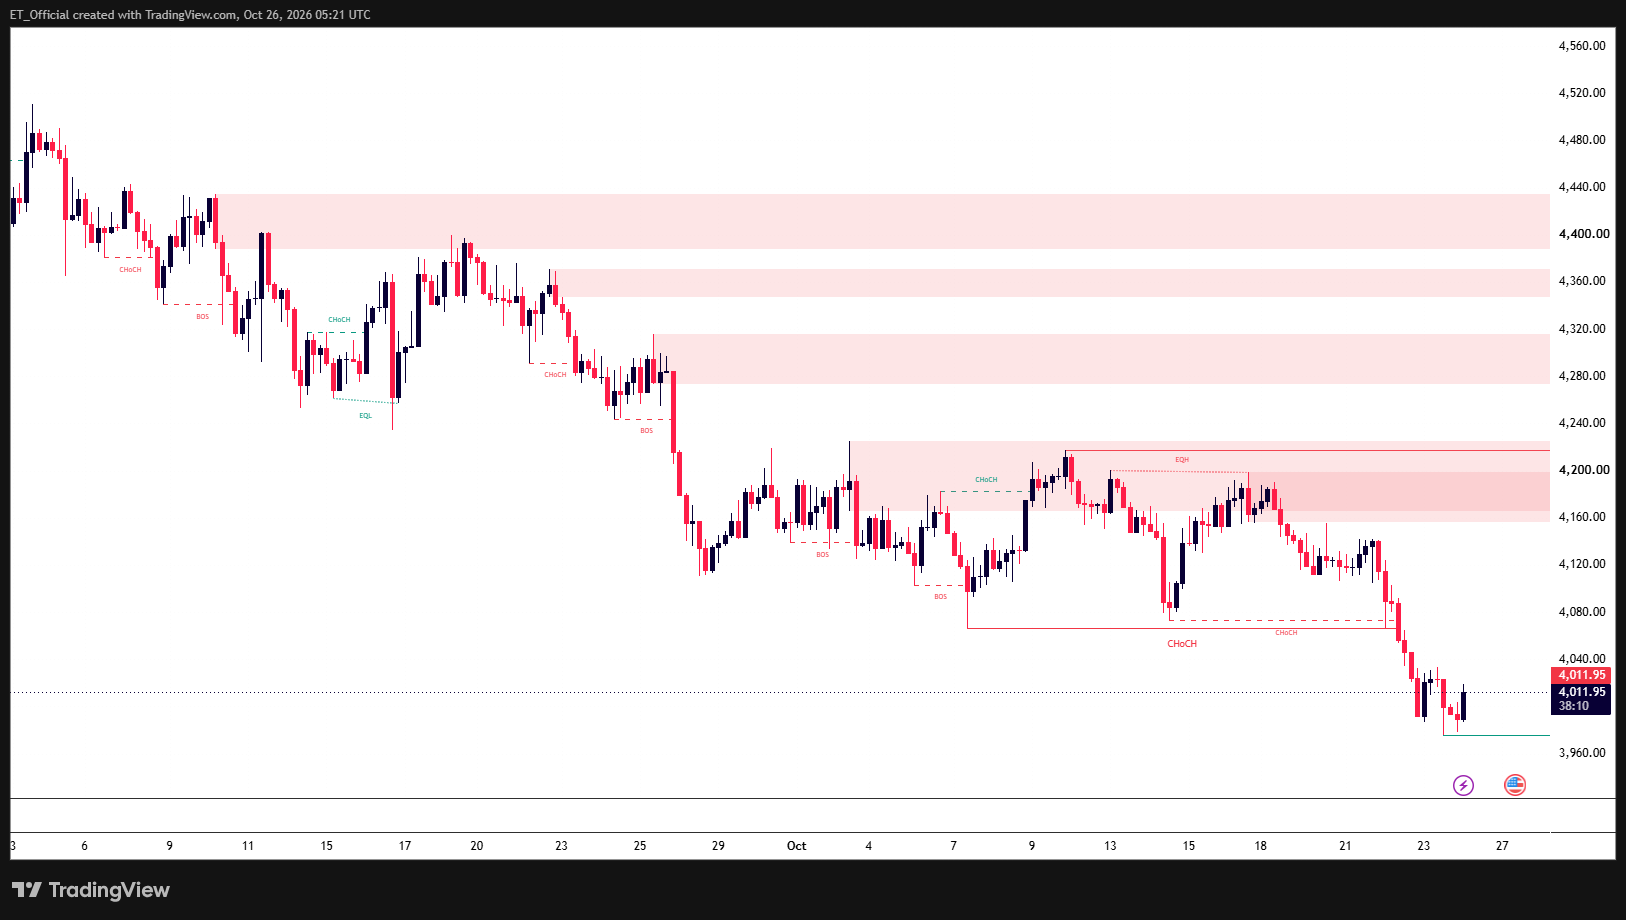
الرسم البياني: الذهب (XAU/USD)، الإطار الزمني 4 ساعات (TradingView، مفاهيم الأموال الذكية SMC)
الرسم البياني للذهب (XAU/USD) على إطار 4 ساعات، من 10 سبتمبر إلى 26 أكتوبر 2026: تراجع السعر من قمة قرب 4,400 في 19 سبتمبر عبر سلسلة من القمم الهابطة، وكسر قاع 4,065 في 22 أكتوبر، ويتداول حالياً عند 4,013.75 بعد تسجيل قاع جديد قرب 3,975.
يُظهر الرسم البياني على إطار 4 ساعات أن الذهب في اتجاه هابط مستمر منذ قمة 19 سبتمبر قرب 4,400، إذ شكّل كل ارتداد قمة أدنى من سابقتها عند 4,370 و4,315 و4,225 و4,198، مع هبوط السعر تدريجياً عبر مناطق عرض متتالية. وقد صمد نطاق امتد ثلاثة أسابيع بين قاع 4,065 المسجّل في 7 أكتوبر وقمة 4,225 المسجّلة في 2 أكتوبر حتى الأسبوع الماضي.
وانهار هذا النطاق في 22 أكتوبر، عندما كسر السعر قاع 4,065 وتسارع هبوطه إلى قاع قرب 3,987 يوم الجمعة، قبل أن يرتد ثم يسجّل قاعاً جديداً قرب 3,975 مع افتتاح يوم الاثنين. ويتداول السعر الآن عند 4,013.75، أي حول مستوى 4,000 الذي كانت شركة ميتالز فوكس (Metals Focus) قد أشارت إليه بوصفه أرضية سعرية، فيما يتجاذبه كلٌّ من النفط وعوائد السندات والفيدرالي.
وقد يصطدم أي تعافٍ أولاً بالمنطقة المكسورة بين 4,065 و4,073، ثم بقمة 4,141 المسجّلة في 21 أكتوبر، ومنطقة العرض بين 4,157 و4,225، وقد يكون الثبات فوق 4,000 أول إشارة على أن موجة البيع بدأت تفقد زخمها. أما الكسر الحاسم لقاع 3,975 فقد يفتح المجال لتحرك هبوطي دون دعم واضح أدناه، ومن المرجّح أن يكون قرار الفيدرالي يوم الأربعاء وبيانات PCE يوم الخميس وأخبار النفط هي المحفزات الرئيسية.
خام WTI: موجة الصعود بفعل صدمة النفط تتوقف مؤقتاً دون 104
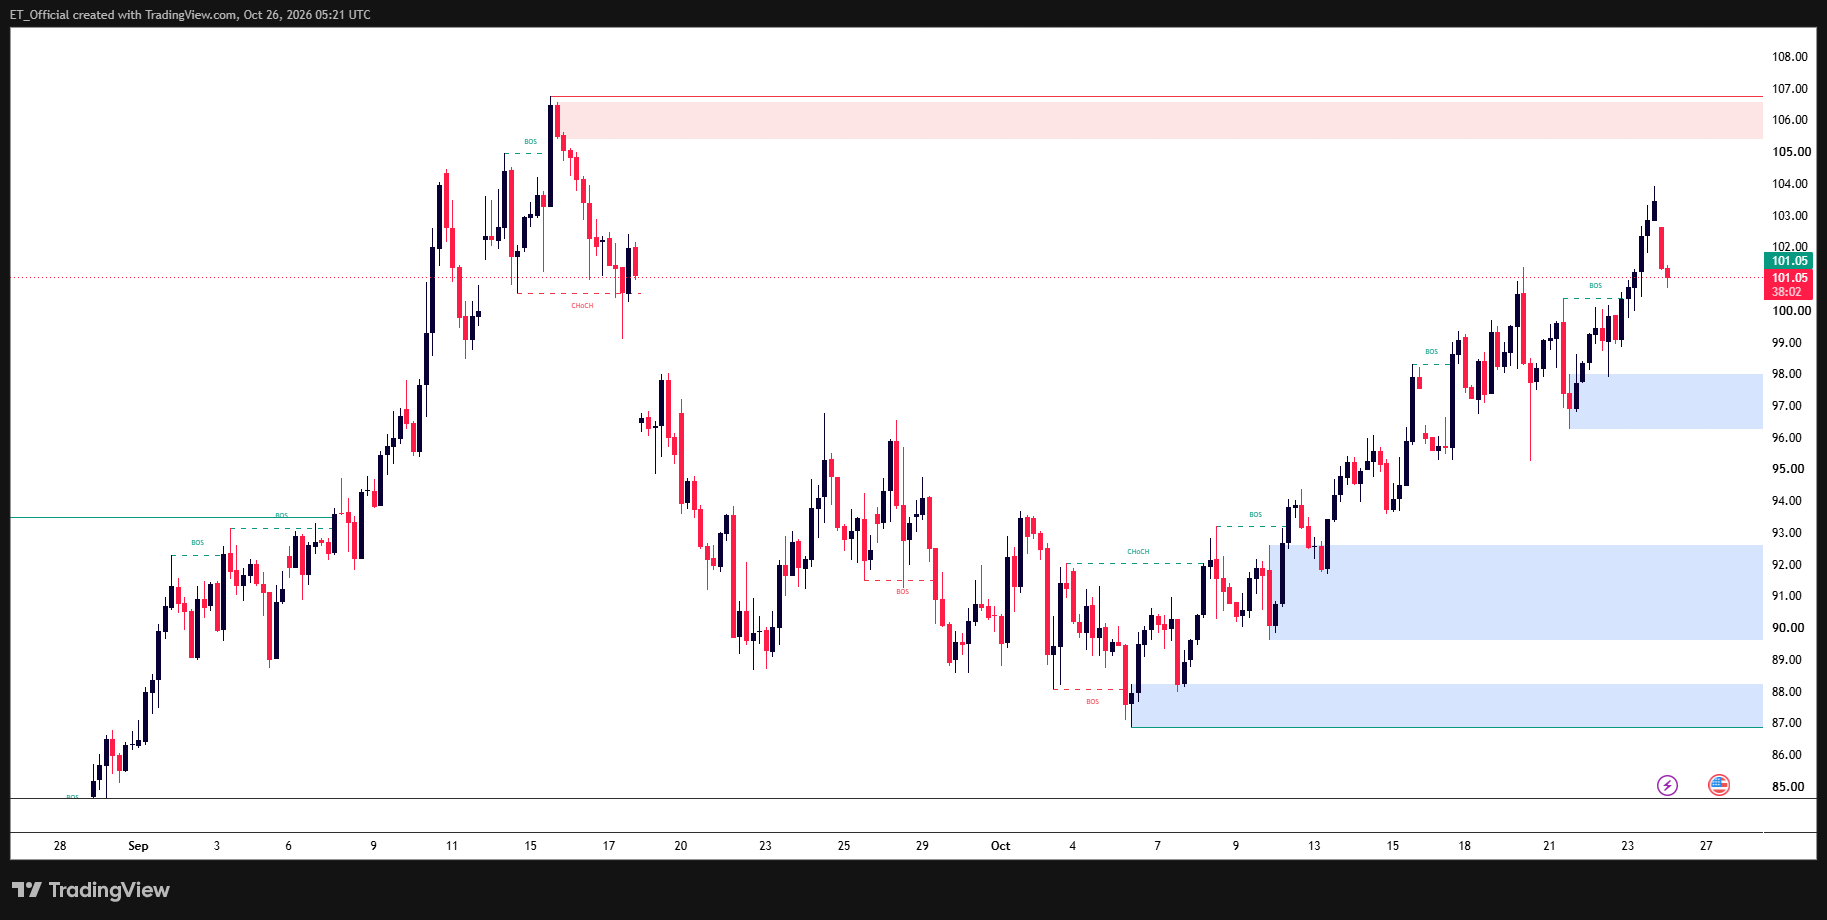
الرسم البياني: خام غرب تكساس الوسيط (WTI)، الإطار الزمني 4 ساعات (TradingView، SMC)
الرسم البياني لخام غرب تكساس الوسيط على إطار 4 ساعات، من 19 أغسطس إلى 26 أكتوبر 2026: قفز السعر إلى قمة قرب 106.70 في منتصف سبتمبر، ثم هبط إلى قاع قرب 86.80 في 6 أكتوبر، قبل أن يرتفع عبر قيعان صاعدة إلى 103.90 في 23 أكتوبر، ويتداول حالياً عند 101.06.
يُظهر الرسم البياني على إطار 4 ساعات قفزة إلى قمة قرب 106.70 في منتصف سبتمبر، رُفض بعدها السعر من منطقة العرض بين 105.40 و106.55، ثم هبط إلى قاع قرب 86.80 في 6 أكتوبر. ومنذ ذلك الحين، ارتفع السعر بنحو 20% تقريباً عبر سلسلة متدرجة من القيعان الصاعدة، مع صمود مناطق الطلب بين 86.80 و88.20، وبين 89.70 و92.60، وبين 96.30 و98.00 عند كل تراجع.
وبلغت موجة الصعود ذروتها عند 103.90 يوم الجمعة، بعد أن سجّل خام برنت أعلى مستوى تسوية له منذ أبريل إثر هجمات حوثية جديدة على السعودية، ثم تراجع السعر إلى 101.06 يوم الاثنين مع زيارة وسطاء قطريين إلى طهران. ولا يزال هذا التراجع أعلى من مستوى كسر الهيكل (BOS) عند 100.40 المسجّل في 21 أكتوبر، وهو أول مستوى ينبغي أن يصمد.
وفي حال الهبوط دون 100.40، تُعد منطقة الطلب بين 96.30 و98.00 الدعم التالي، بينما قد تستهدف العودة فوق 103.90 قمة 104.35 المسجّلة في 11 سبتمبر، ثم منطقة العرض بين 105.40 و106.55. وتتجاوز أهمية النفط هذا الأسبوع حدود الرسم البياني، إذ سيكشف قرار الفيدرالي يوم الأربعاء وبيانات PCE يوم الخميس مدى انتقال صدمة الطاقة إلى التضخم.
أبرز أحداث الأسبوع
الاثنين 26 أكتوبر الجلسة العامة في الصين ومؤشر Ifo الألماني
تستمر الجلسة العامة الخامسة في الصين حتى يوم الخميس، وتترقب الأسواق إشارات تتعلق بالحوكمة أكثر من حزم تحفيز كبيرة، كما يصدر مسح Ifo لمناخ الأعمال في ألمانيا. وبدأت الأسهم الآسيوية تداولاتها بحذر، إذ استقر مؤشر نيكاي الياباني بعد خسارته 4.0% الأسبوع الماضي، فيما تراجعت الأسهم الكورية الجنوبية بنحو 20% تقريباً منذ بداية الشهر.
الثلاثاء 27 أكتوبر الانتخابات الإسرائيلية وثقة المستهلك الأمريكي
تُجرى في إسرائيل انتخابات لا يُتوقع أن تحقق فيها أي من الكتلتين الأغلبية، إلى جانب صدور بيانات طلبيات السلع المعمّرة الأمريكية، ومؤشر ثقة المستهلك (التوقعات عند نحو 80.5)، ومسحَي الاحتياطي الفيدرالي في ريتشموند ودالاس. كما تعلن بوينغ ويو بي إس (UPS) نتائجهما قبل افتتاح السوق الأمريكية.
الأربعاء 28 أكتوبر الفيدرالي وبنك كندا والموازنة البريطانية
يصدر الاحتياطي الفيدرالي قراره عند الساعة 18:00 بالتوقيت العالمي المنسق (UTC)، مع تسعير احتمال بنحو 90% لتثبيت الفائدة عند نطاق 3.75 إلى 4.00%، ودون توقعات اقتصادية جديدة، ما يمنح توزيع الأصوات والمؤتمر الصحفي لوورش الأهمية الكبرى. وتُسعّر الأسواق احتمالاً بنحو 80% لأن يرفع بنك كندا الفائدة من 2.25%، فيما يُتوقع أن يرفع البنك الاحتياطي النيوزيلندي الفائدة إلى 3.00%، وأن تخفّض موازنة الخريف البريطانية الهامش المالي المتاح إلى نحو 15 مليار جنيه إسترليني من 23.6 مليار، كما تصدر بيانات مؤشر أسعار المستهلك (CPI) الأسترالي. وتعلن ألفابت ومايكروسوفت نتائجهما بعد إغلاق السوق الأمريكية.
الخميس 29 أكتوبر البنك المركزي الأوروبي، والناتج المحلي الإجمالي وPCE في الولايات المتحدة، وأمازون
تصدر بيانات الناتج المحلي الإجمالي الأمريكي للربع الثالث ومؤشر PCE لشهر سبتمبر عند الساعة 12:30 بالتوقيت العالمي المنسق (UTC)، مع توقعات بنمو الناتج المحلي بنحو 3.0 إلى 3.2%، وارتفاع مؤشر PCE بنسبة 0.5% على أساس شهري و3.6% على أساس سنوي، وبلوغ المؤشر الأساسي 3.1%. ويُتوقع أن يُبقي البنك المركزي الأوروبي على أسعار الفائدة دون تغيير، مع ترجيح أن تتصدر فروق عوائد السندات الفرنسية اهتمام المؤتمر الصحفي، فيما تعلن أمازون نتائجها بعد إغلاق السوق الأمريكية.
الجمعة 30 أكتوبر بنك اليابان ومؤشر تكلفة التوظيف
يُتوقع أن يُبقي بنك اليابان الفائدة عند 1.25%، على أن يحدد تقرير التوقعات الصادر عنه وتقييمه للتضخم ما إذا كان رفع الفائدة في ديسمبر لا يزال وارداً. ويصدر مؤشر تكلفة التوظيف الأمريكي عند الساعة 12:30 بالتوقيت العالمي المنسق (UTC)، إلى جانب بيانات الناتج المحلي الإجمالي للربع الثالث في منطقة اليورو وألمانيا وفرنسا، والقراءات الأولية لمؤشر أسعار المستهلك في أنحاء أوروبا.
تحذير المخاطر: ينطوي تداول الأدوات المالية، ولا سيما تلك التي تتضمن الرافعة المالية، على درجة كبيرة من المخاطر، ولا يناسب جميع المستثمرين. يمكن أن ترتفع قيمة استثماراتك أو تنخفض بشكل حاد، ومن الممكن أن تخسر كامل رأس المال المستثمر. لا تتداول بأموال لا يمكنك تحمّل خسارتها. لا يجوز قراءة أو تفسير أي محتوى في هذا الموقع على أنه يشكّل نصيحة من جانب توركس أو أي من الشركات التابعة لها أو مديريها أو مسؤوليها أو موظفيها.